Prekampanie i emisje
Zainwestuj w spółki dostępne na Emiteo
Tablica ofert
Kup lub sprzedaj akcje wyemitowane na Emiteo
Jak zainwestować?
Dowiedz się jak krok po kroku dokonać inwestycji na Emiteo
Zgłoś swój projekt z dowolnej branży
Pozyskaj finansowanie na rozwój swojego projektu
Zgłoś projekt z branży nieruchomościowej
Znajdź finansowanie dla projektu nieruchomościowego
Blog Emiteo
Przeczytaj o polskim crowdfundingu i nie tylko
Baza wiedzy
Dowiedz, się jak sprawnie korzystać z naszej platformy
Baza danych ECF
Zobacz jakie wyniki osiągały emisje akcji ECF w Polsce
Materiały i treści na stronie mają charakter promocyjny, a oferta finansowania społecznościowego, która jest dostępna na platformie, nie wymaga udostępniania prospektu emisyjnego, ani memorandum informacyjnego. Inwestorzy powinni podejmować decyzje inwestycyjne przede wszystkim w oparciu o dane zawarte w arkuszu kluczowych informacji inwestycyjnych, który jest opublikowany i możliwy do pobrania na tej stronie. Inwestowanie w akcje wiąże się z ryzykiem utraty całości lub części zainwestowanych środków. Opis ryzyk związanych z inwestycją znajduje się na tej stronie oraz w arkuszu kluczowych informacji inwestycyjnych.
Materiały i treści na stronie mają charakter promocyjny tylko w odniesieniu do planowanej emisji akcji spółki CHITOMED P.S.A. Oferta finansowania społecznościowego, która będzie dostępna na platformie, nie wymaga udostępniania prospektu emisyjnego, ani memorandum informacyjnego. Inwestorzy powinni podejmować decyzje inwestycyjne przede wszystkim w oparciu o dane zawarte w arkuszu kluczowych informacji inwestycyjnych, który zostanie opublikowany na stronie. W odniesieniu do produktów medycznych wskazanych na stronie oraz działalności spółki związanej z tymi produktami, materiały i treści na stronie mają wyłącznie charakter informacyjny. Nie stanowią one reklamy żadnego z wyrobów medycznych oferowanych przez spółkę. Zgodnie z obowiązującymi przepisami, wyroby te są przeznaczone wyłącznie dla profesjonalnych użytkowników (w tym wykwalifikowanego personelu medycznego) i nie są kierowane do laików w rozumieniu art. 2 pkt 38 Rozporządzenia 2017/745. Spółka nie prowadzi reklamy swoich produktów w przestrzeni publicznej. Celem treści i materiałów zawartych na stronie jest wyłącznie promocja planowanej emisji akcji CHITOMED P.S.A. oraz zainteresowanie potencjalnych inwestorów możliwością inwestycji w spółkę. Inwestowanie w akcje wiąże się z z ryzykiem utraty całości lub części zainwestowanych środków. Opis ryzyk związanych z inwestycją znajdzie się na stronie emisji akcji w arkuszu kluczowych informacji inwestycyjnych.
Chitomed PSA
Chitomed PSA tworzy nową kategorię biomateriałów do regeneracji tkanek miękkich i twardych, opartych na unikalnej matrycy chitozanowo-hydroksyapatytowej.
Liczba alertów inwestora w prekampanii
1064
Suma zadeklarowanych kwot w prekampanii
12 047 681 zł
Liczba alertów inwestora w prekampanii
1064
Suma zadeklarowanych kwot w prekampanii
12 047 681 zł
Maksymalna
kwota emisji
4 950 000 zł
Próg powodzenia emisji:
400 020 zł
Seria
akcji
B
Cena jednej akcji
30 zł
Wycena
pre-money
28 146 240 zł
Oferowany procent:
14.96%
Do zakończenia
emisji
23.11.2026
Koniec:
23.11.2026 23:59
Rodzaj instrumentu:
165 000 akcji zwykłych serii B o numerach od 1 do 165 000
Stworzyliśmy, zweryfikowaliśmy
i wdrożyliśmy innowacyjne technologie medyczne
Wprowadziliśmy na rynek produkty rewolucjonizujące medycynę tworząc nową kategorię biomateriałów do regeneracji tkanek miękkich i twardych, jak również pierwszą na światowym rynku komercyjną matrycę chitozanowo-hydroksyapatytową o kontrolowanym uwalnianiu dla dermokosmetyków (produkty anti-aging).
Teraz zbieramy kapitał, który umożliwi nam światową ekspansję – dołącz do grona naszych inwestorów.
Spółka Chitomed została zarejestrowana w KRS w dniu 31.01.2025. Przed dniem rejestracji spółki działalność związana z projektem była prowadzona w ramach działalności gospodarczej Pani Edyty Wątrobińskiej oraz w ramach spółki Syntplant sp. z o.o.
Stworzyliśmy, zweryfikowaliśmy i wdrożyliśmy innowacyjne technologie medyczne
Marcin Wątrobiński
Edyta Wątrobińska
Wprowadziliśmy na rynek produkty rewolucjonizujące medycynę tworząc nową kategorię biomateriałów do regeneracji tkanek miękkich i twardych, jak również pierwszą na światowym rynku komercyjną matrycę chitozanowo-hydroksyapatytową o kontrolowanym uwalnianiu dla dermokosmetyków (produkty anti-aging).
Teraz zbieramy kapitał, który umożliwi nam światową ekspansję – dołącz do grona naszych inwestorów.
Spółka Chitomed została zarejestrowana w KRS w dniu 31.01.2025. Przed dniem rejestracji spółki działalność związana z projektem była prowadzona w ramach działalności gospodarczej Pani Edyty Wątrobińskiej oraz w ramach spółki Syntplant sp. z o.o.
Nasze produkty trafiły do sprzedaży w 2024 roku i zostały użyte już u ponad 450 pacjentów (wyroby medyczne na zamówienie) oraz ponad 10 tysięcy klientów w zakresie dermokosmetyków*.
Nasze wyroby
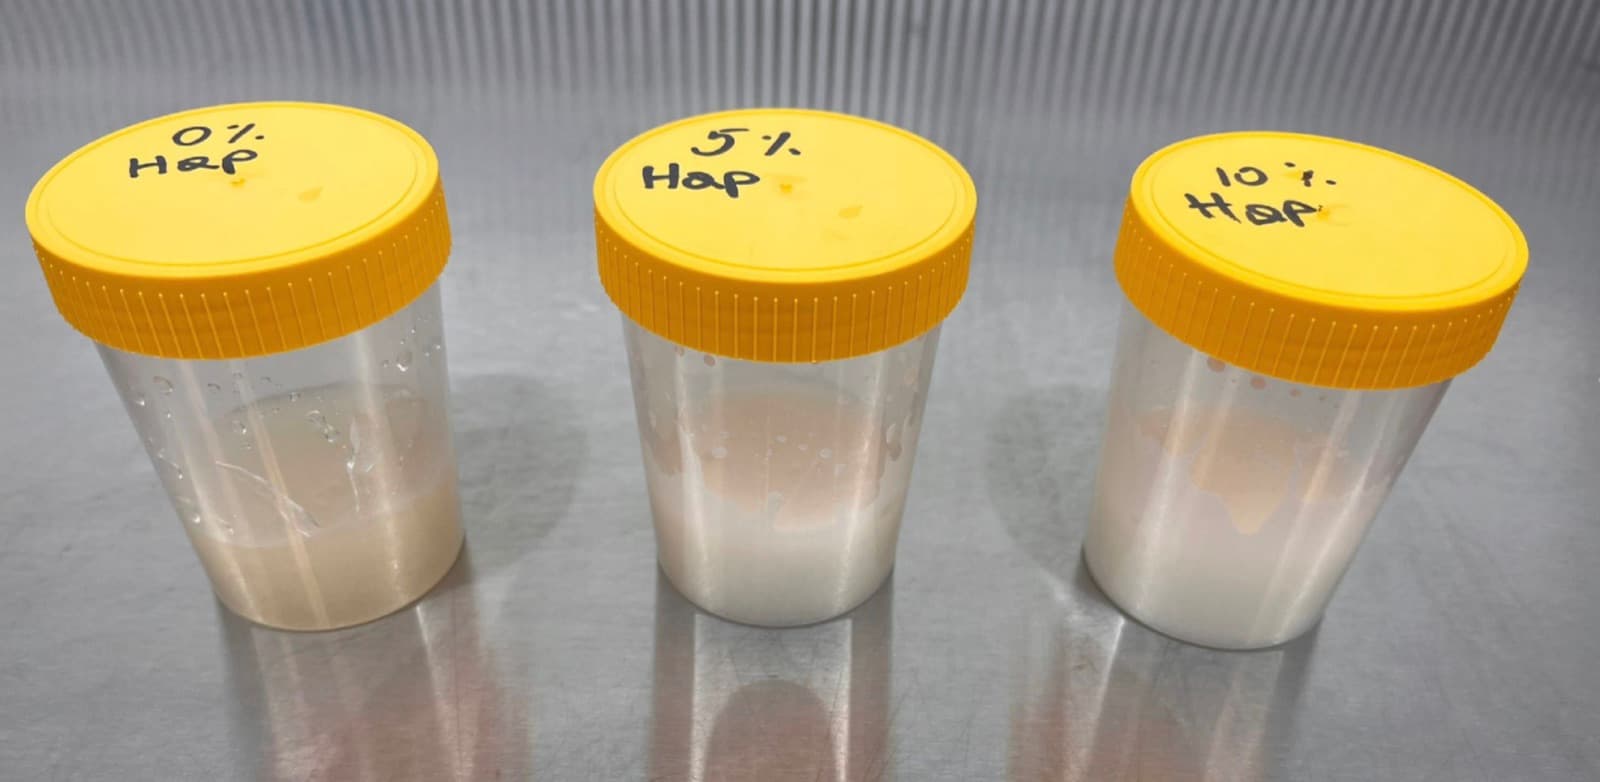
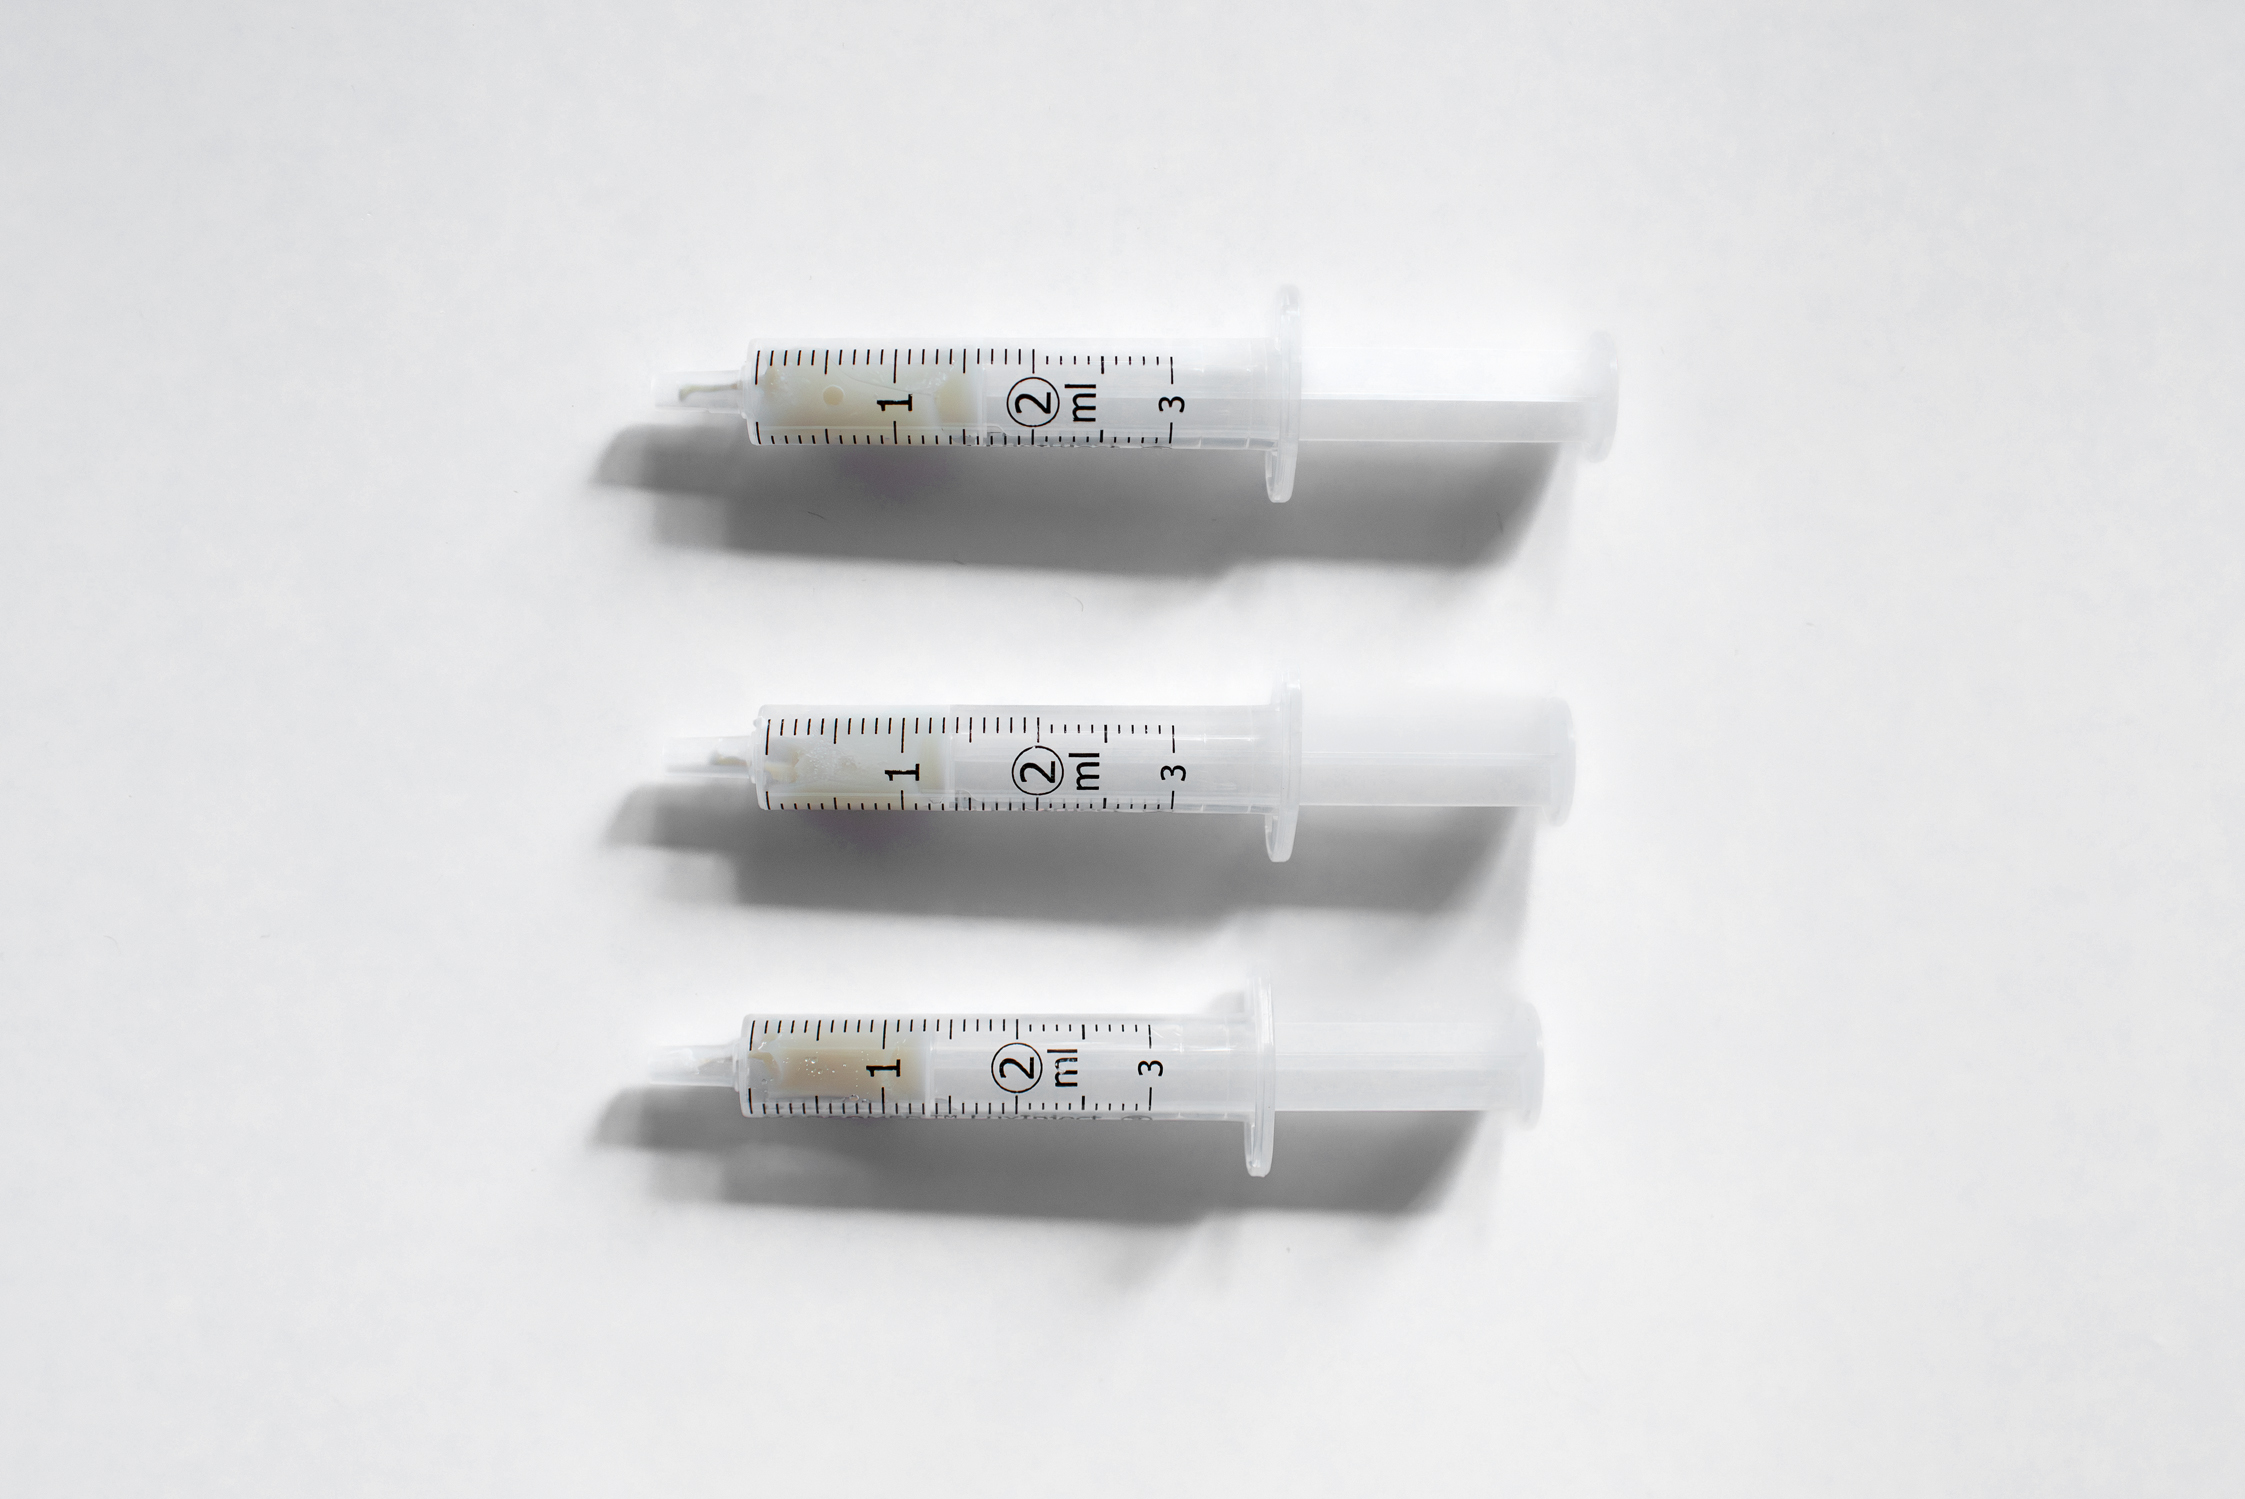 Inteligentna hydrożelowa matryca regeneracyjna, która łączy właściwości mikrokrystalicznego chitozanu z biomimetycznym hydroksyapatytem. Tworzy optymalne warunki do szybkiego i skutecznego gojenia po zabiegach chirurgii stomatologicznej np. ekstrakcji zęba lub wszczepieniu implantu.
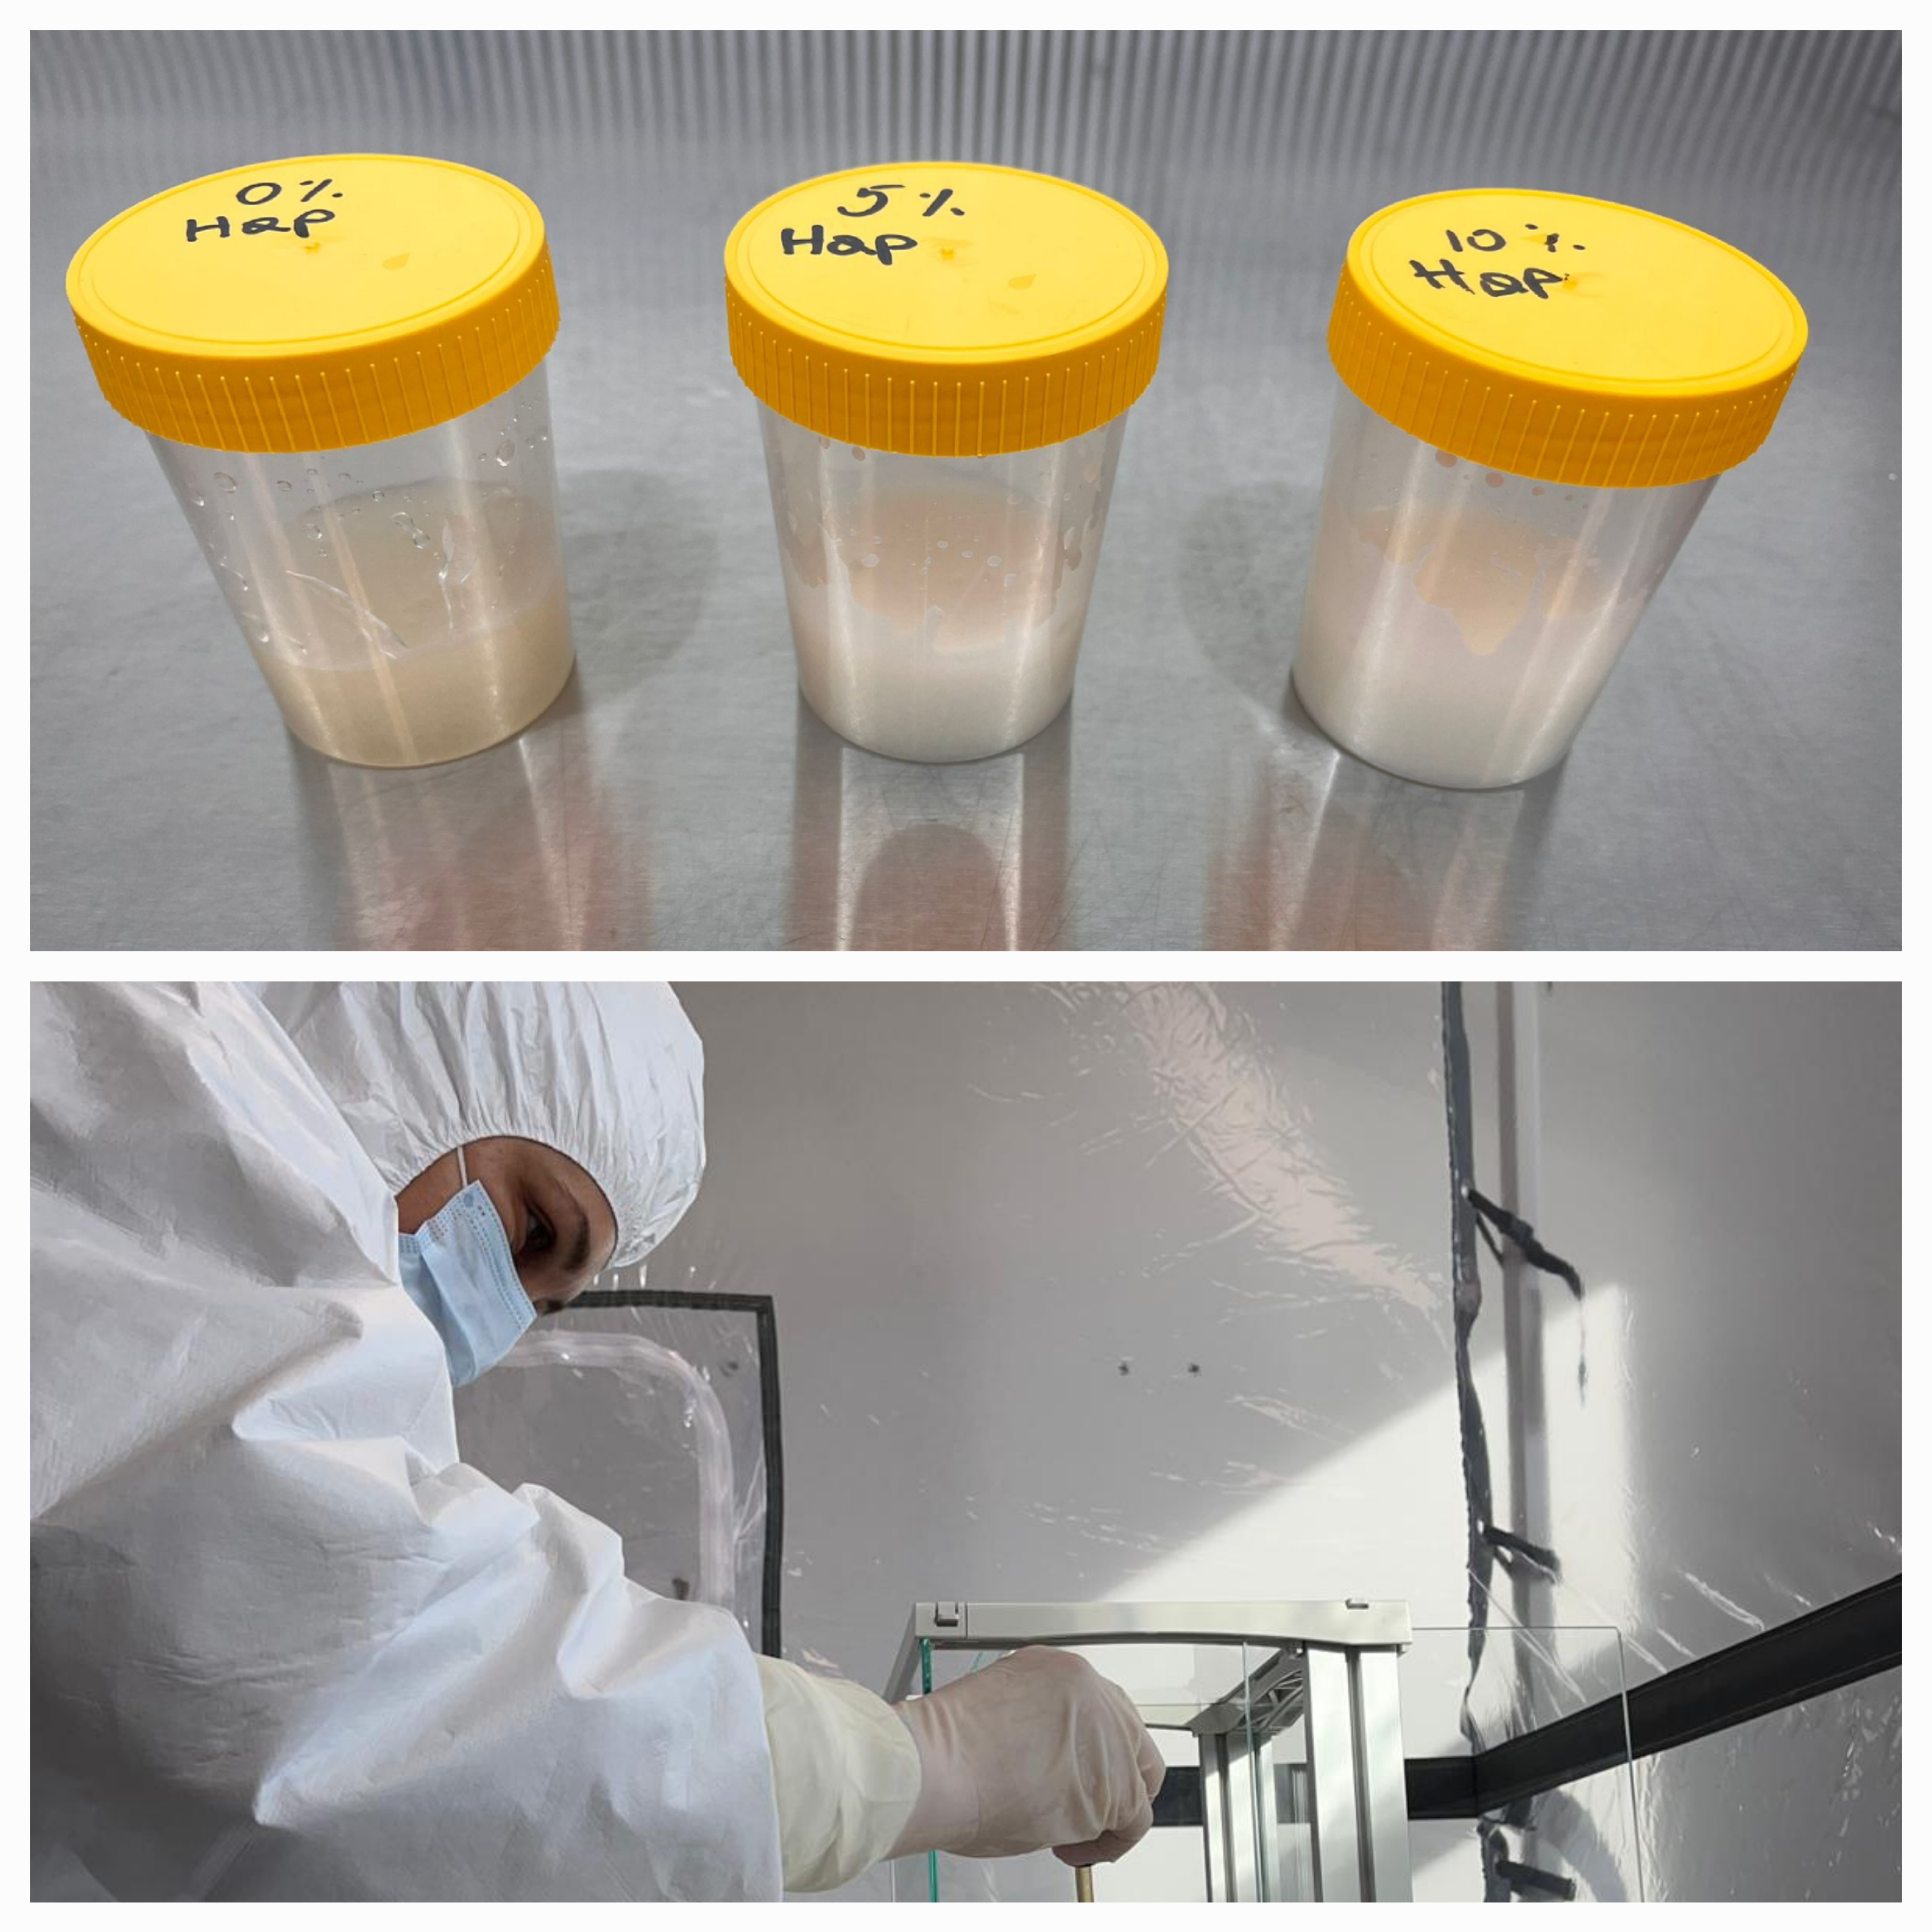
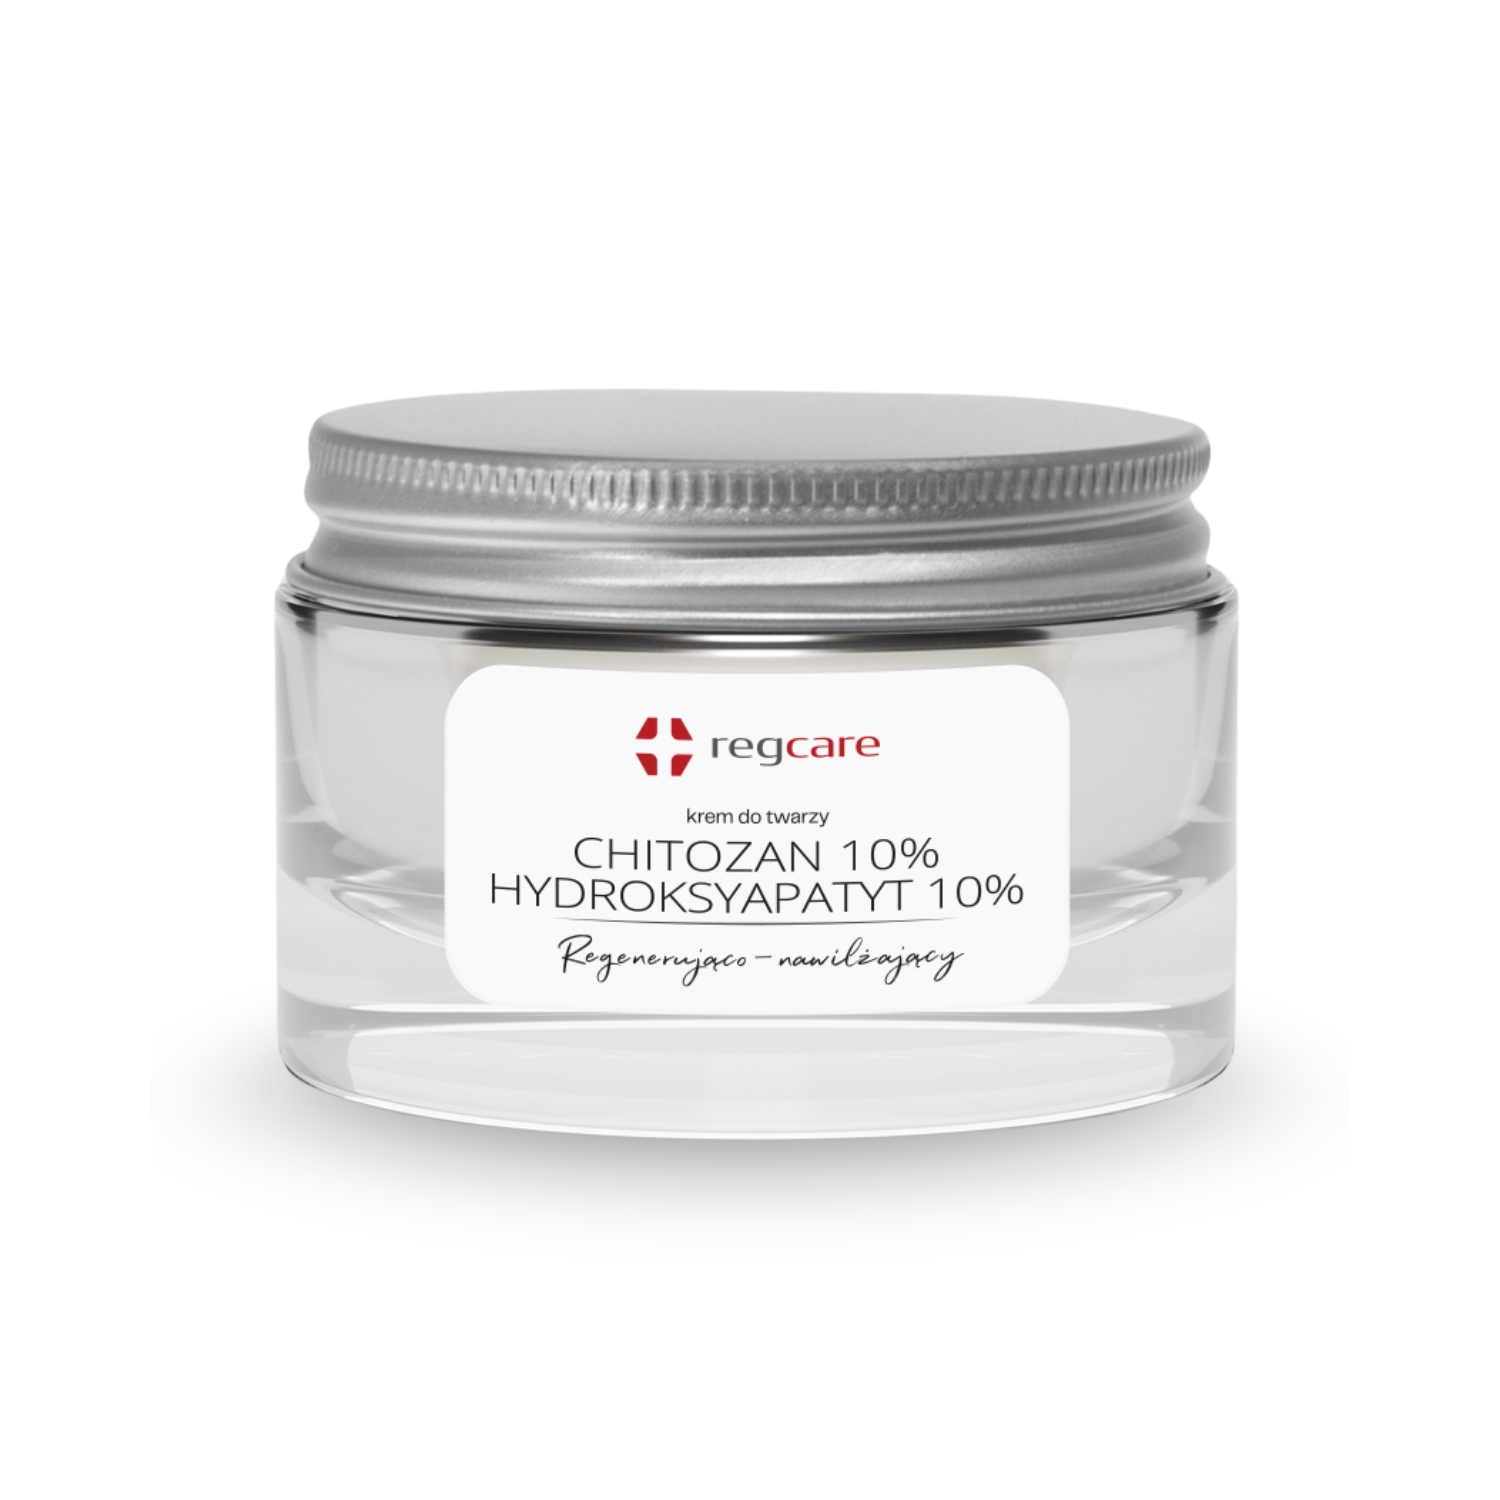 Przełomowe dermokosmetyki i produkty stomatologiczne oparte na unikalnej matrycy chitozanowo-hydroksyapatytowej – pierwszej na świecie inteligentnej strukturze, która aktywnie wspiera regenerację bariery skórnej i tkanek. Sama struktura jest składnikiem aktywnym, ale też stanowi optymalny nośnik/wehikuł dla innych substancji aktywnych np. peptydów, egzosomów.
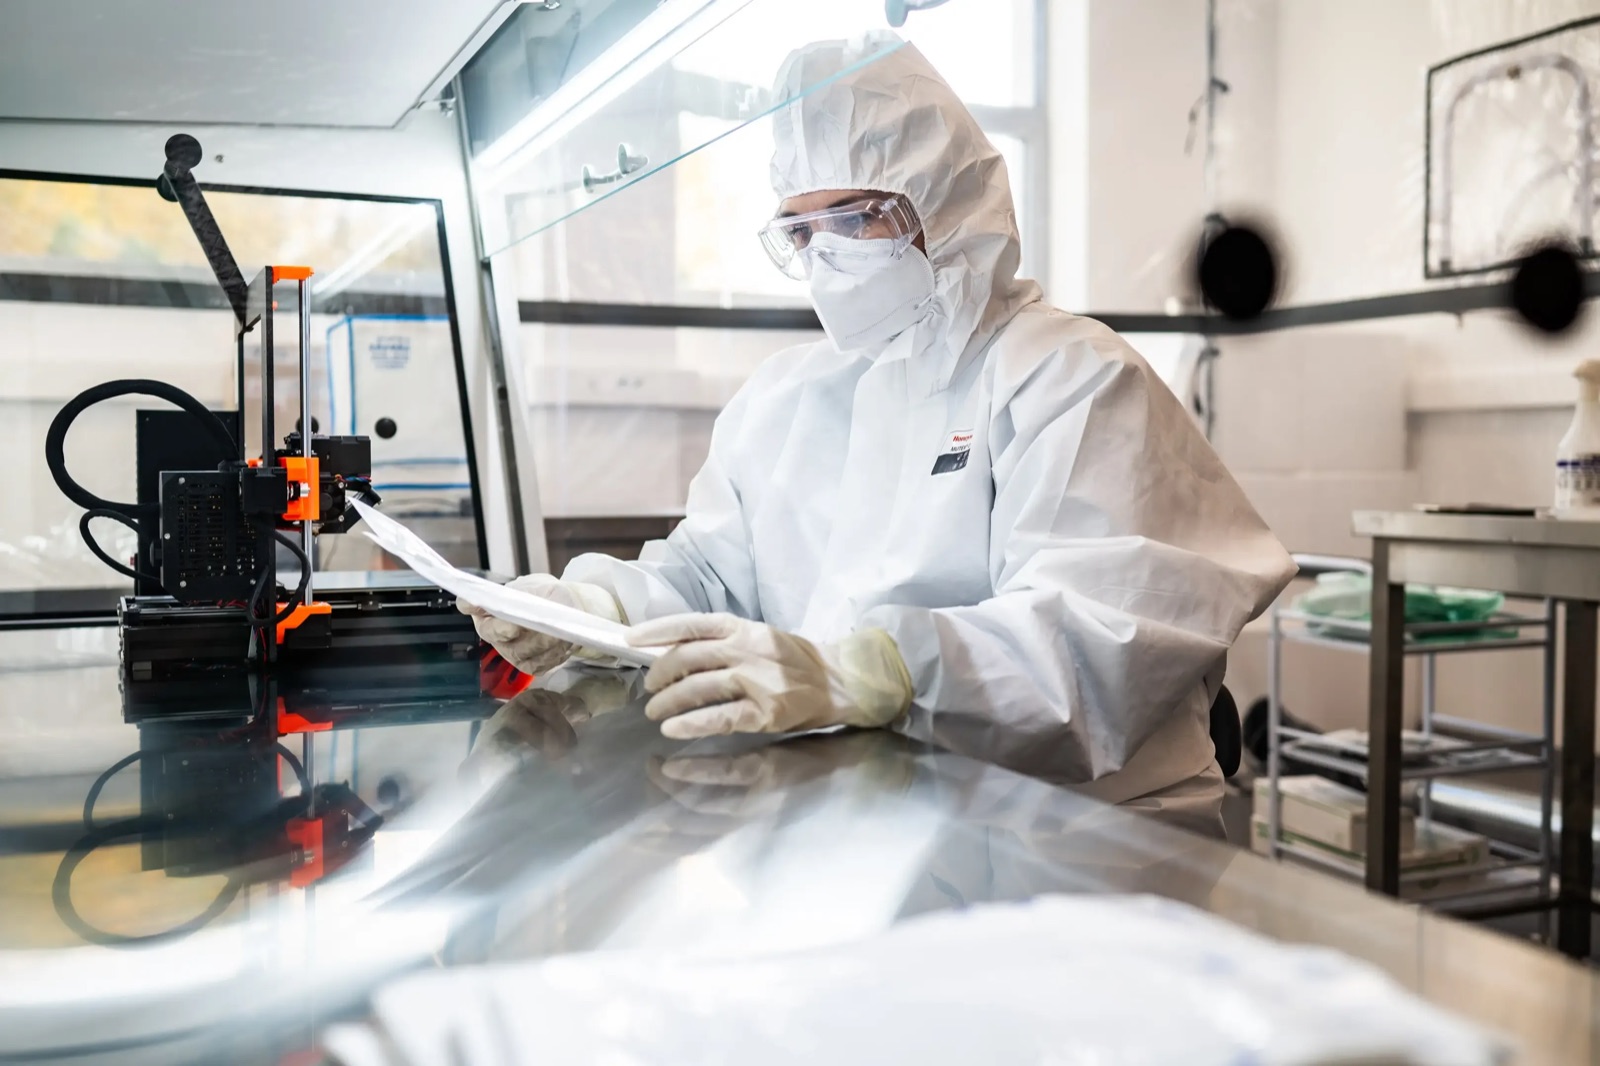
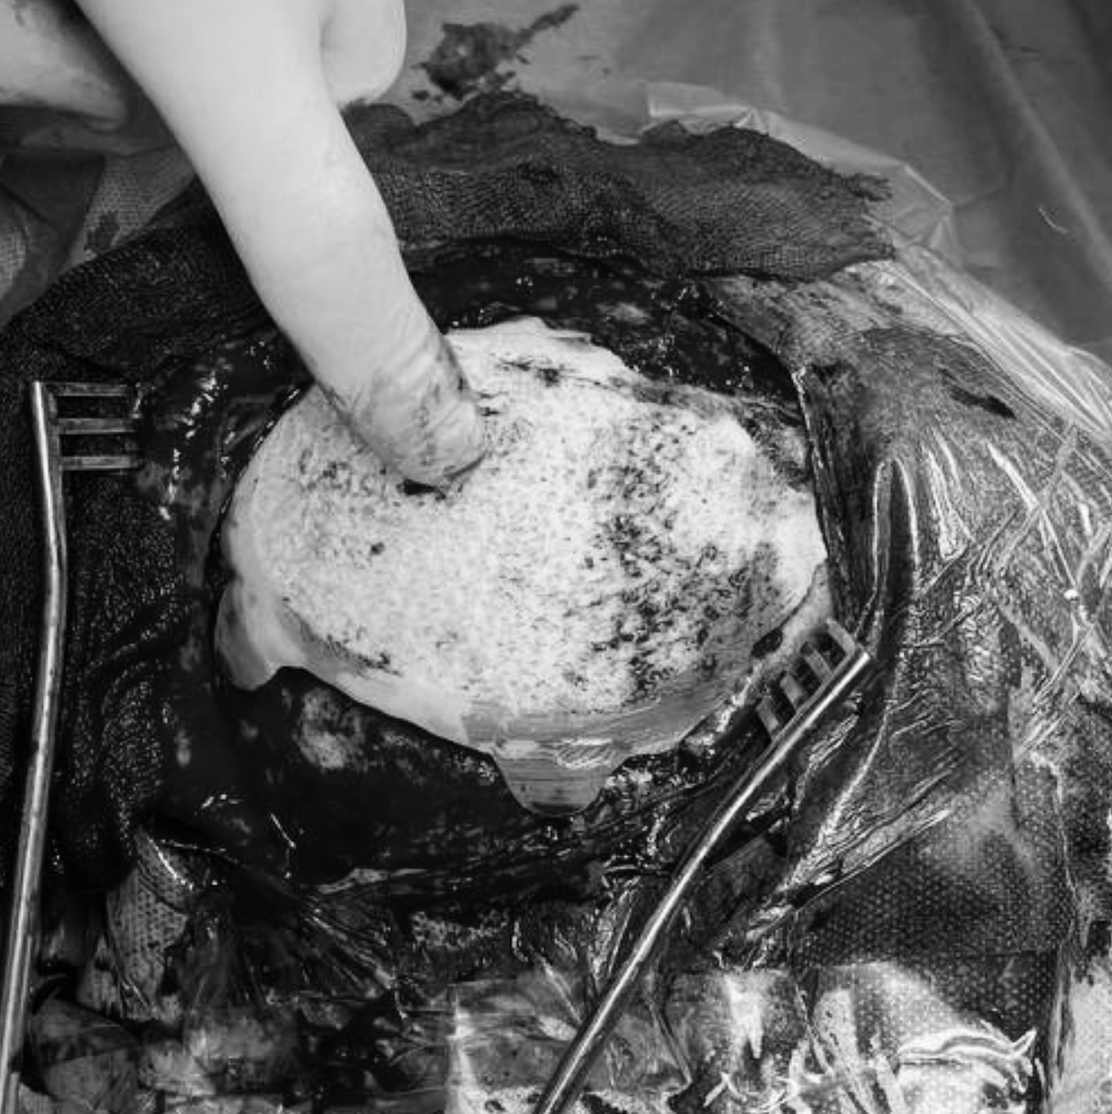
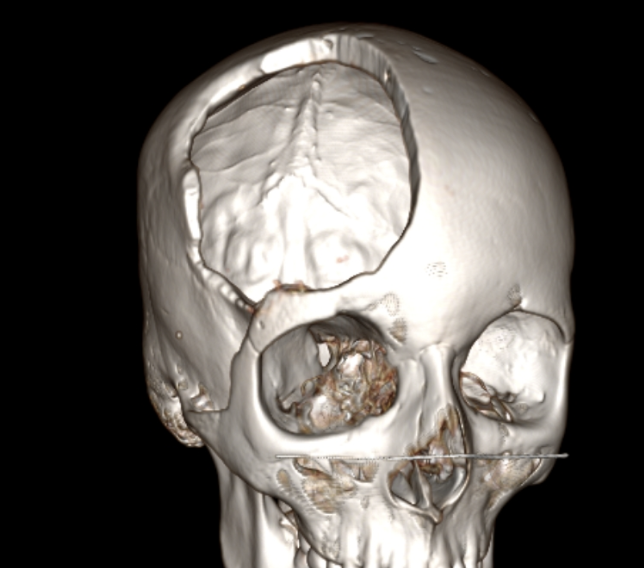
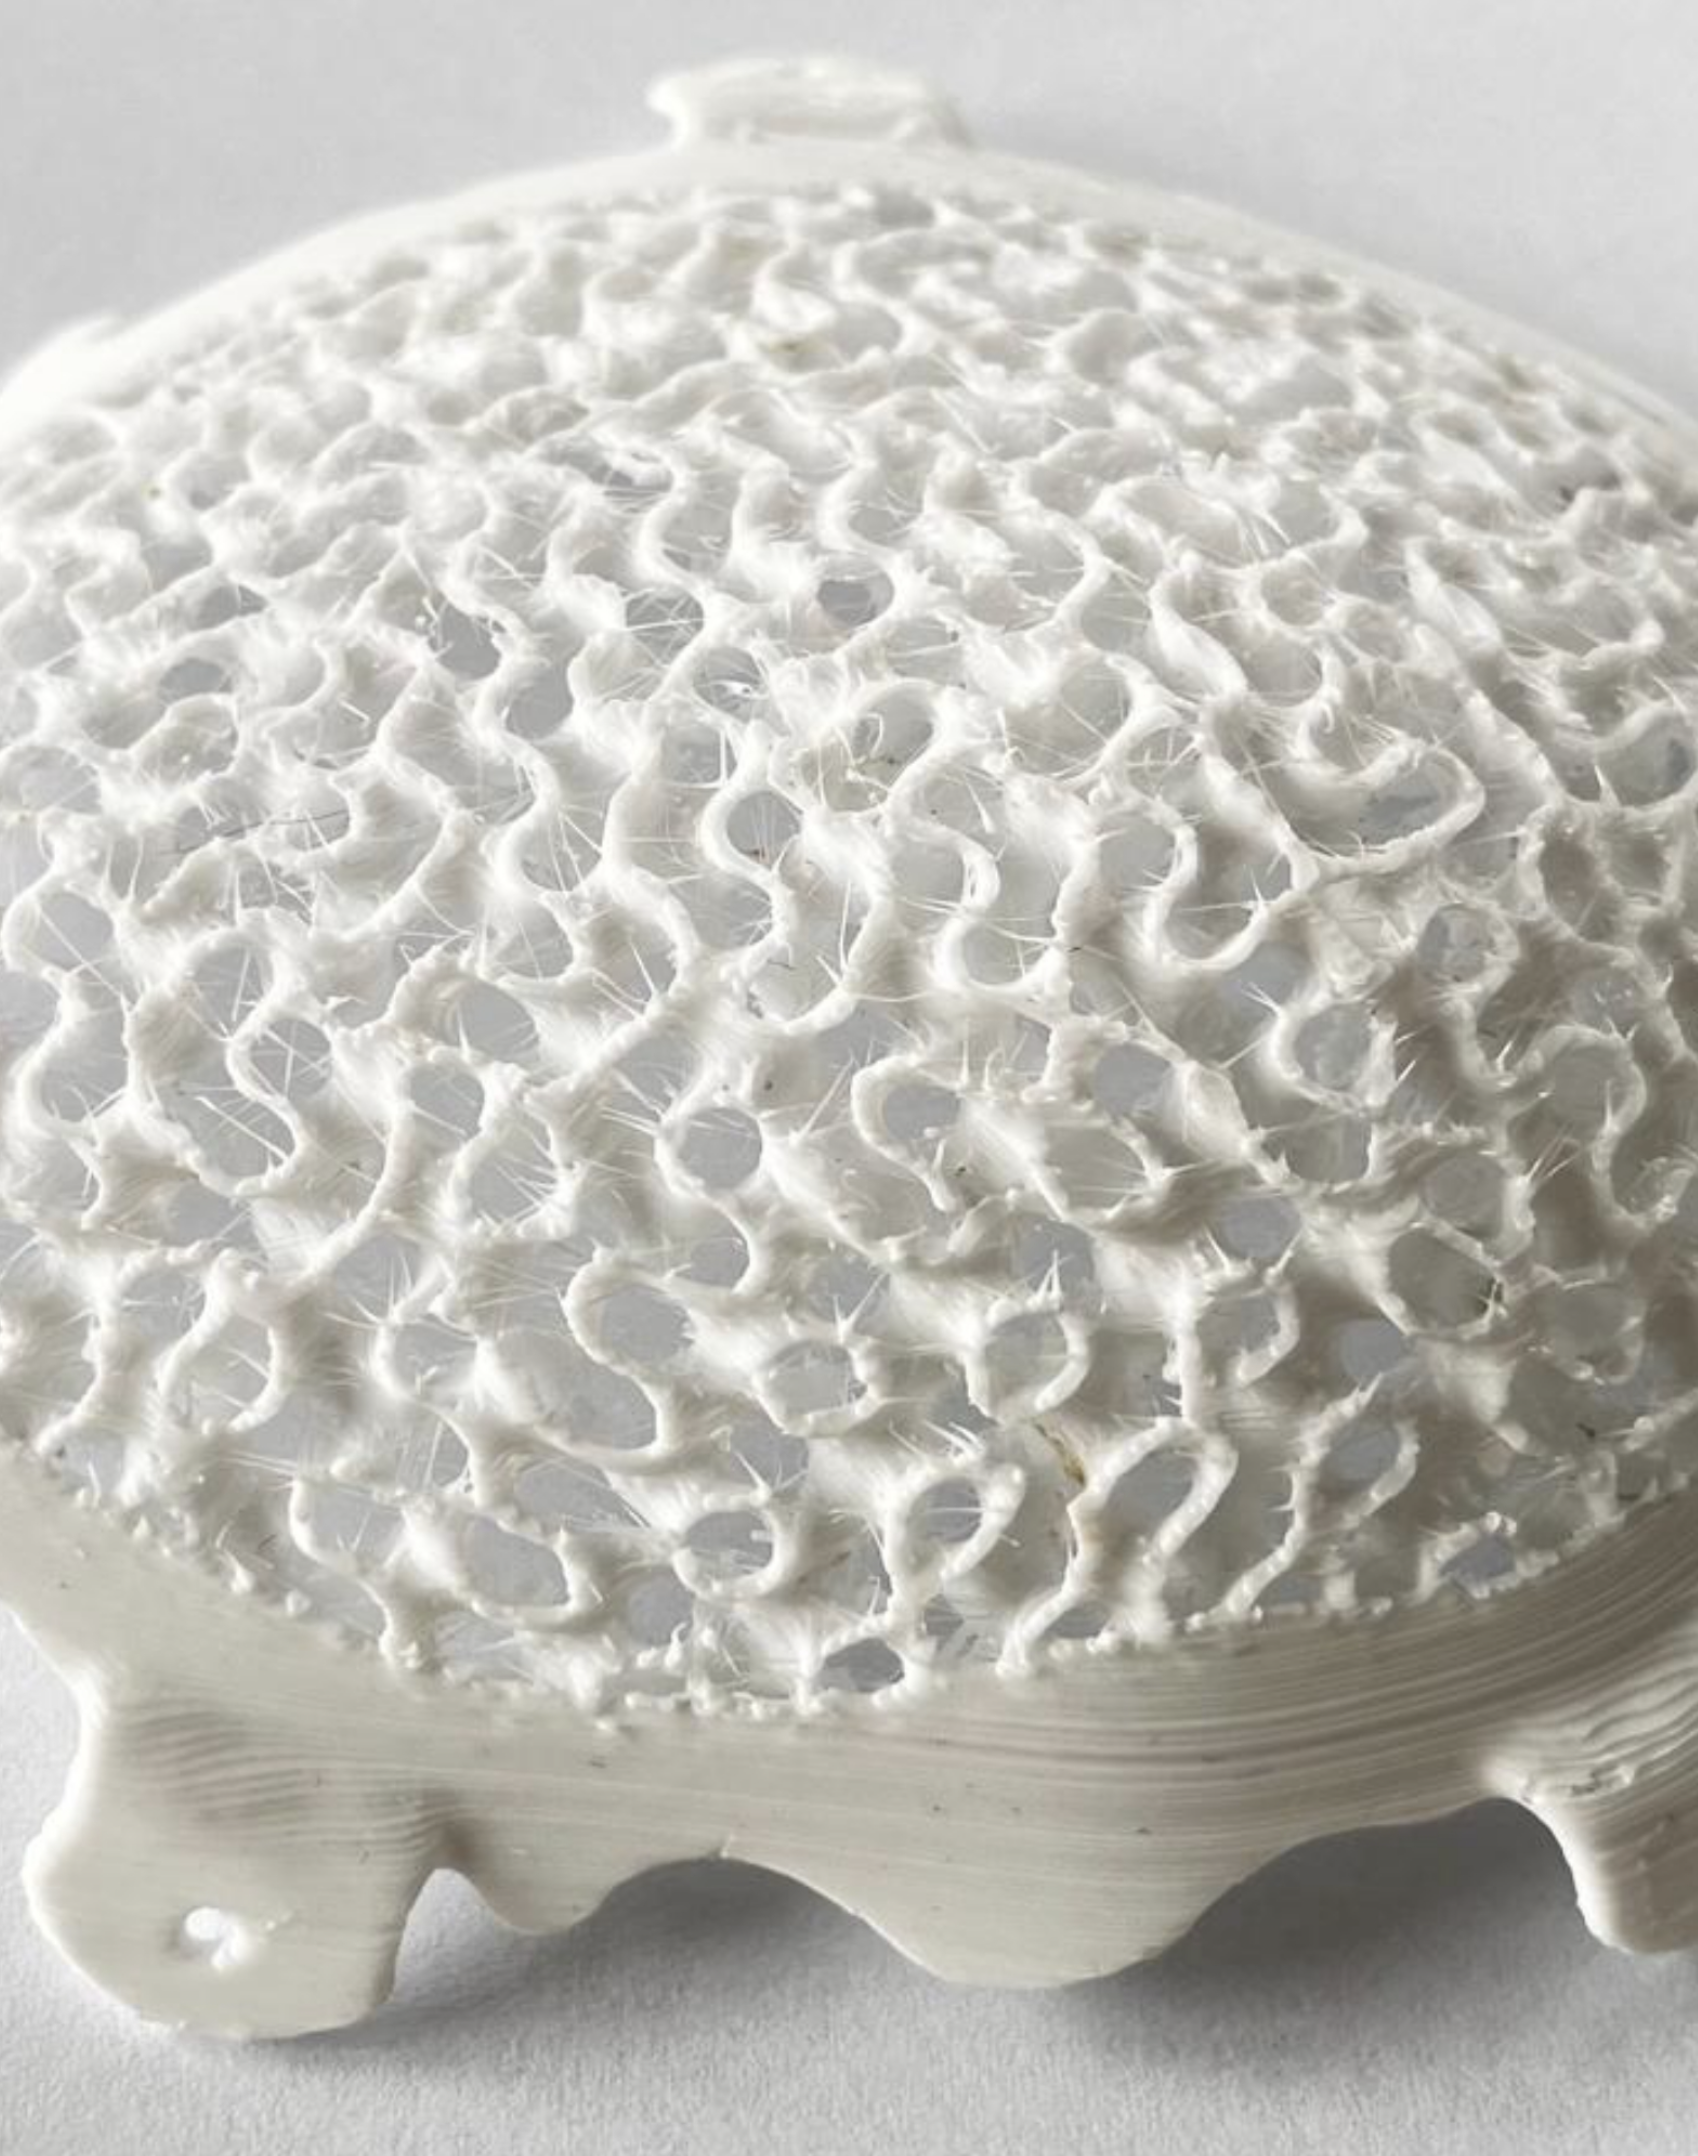
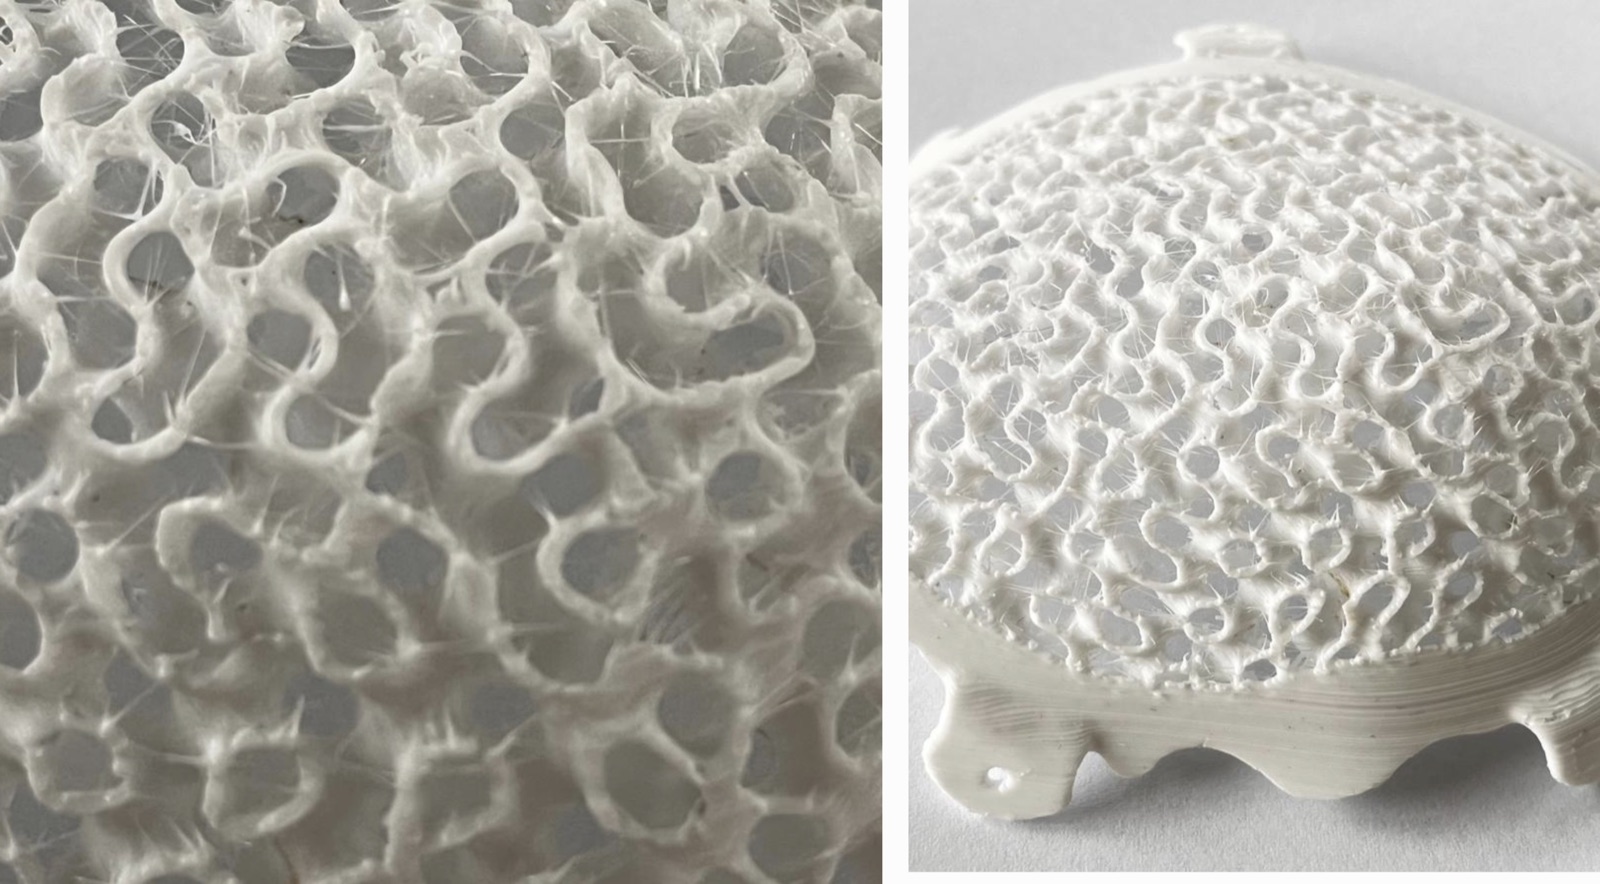 Przełomowe, indywidualnie drukowane implanty 3D z filamentów z wykorzystaniem matrycy chitozanowo-hydroksyapatytowej, tworzące aktywną strukturę. Struktura ta integruje się z kością i przyspiesza naturalny proces regeneracji tkanki kostnej.
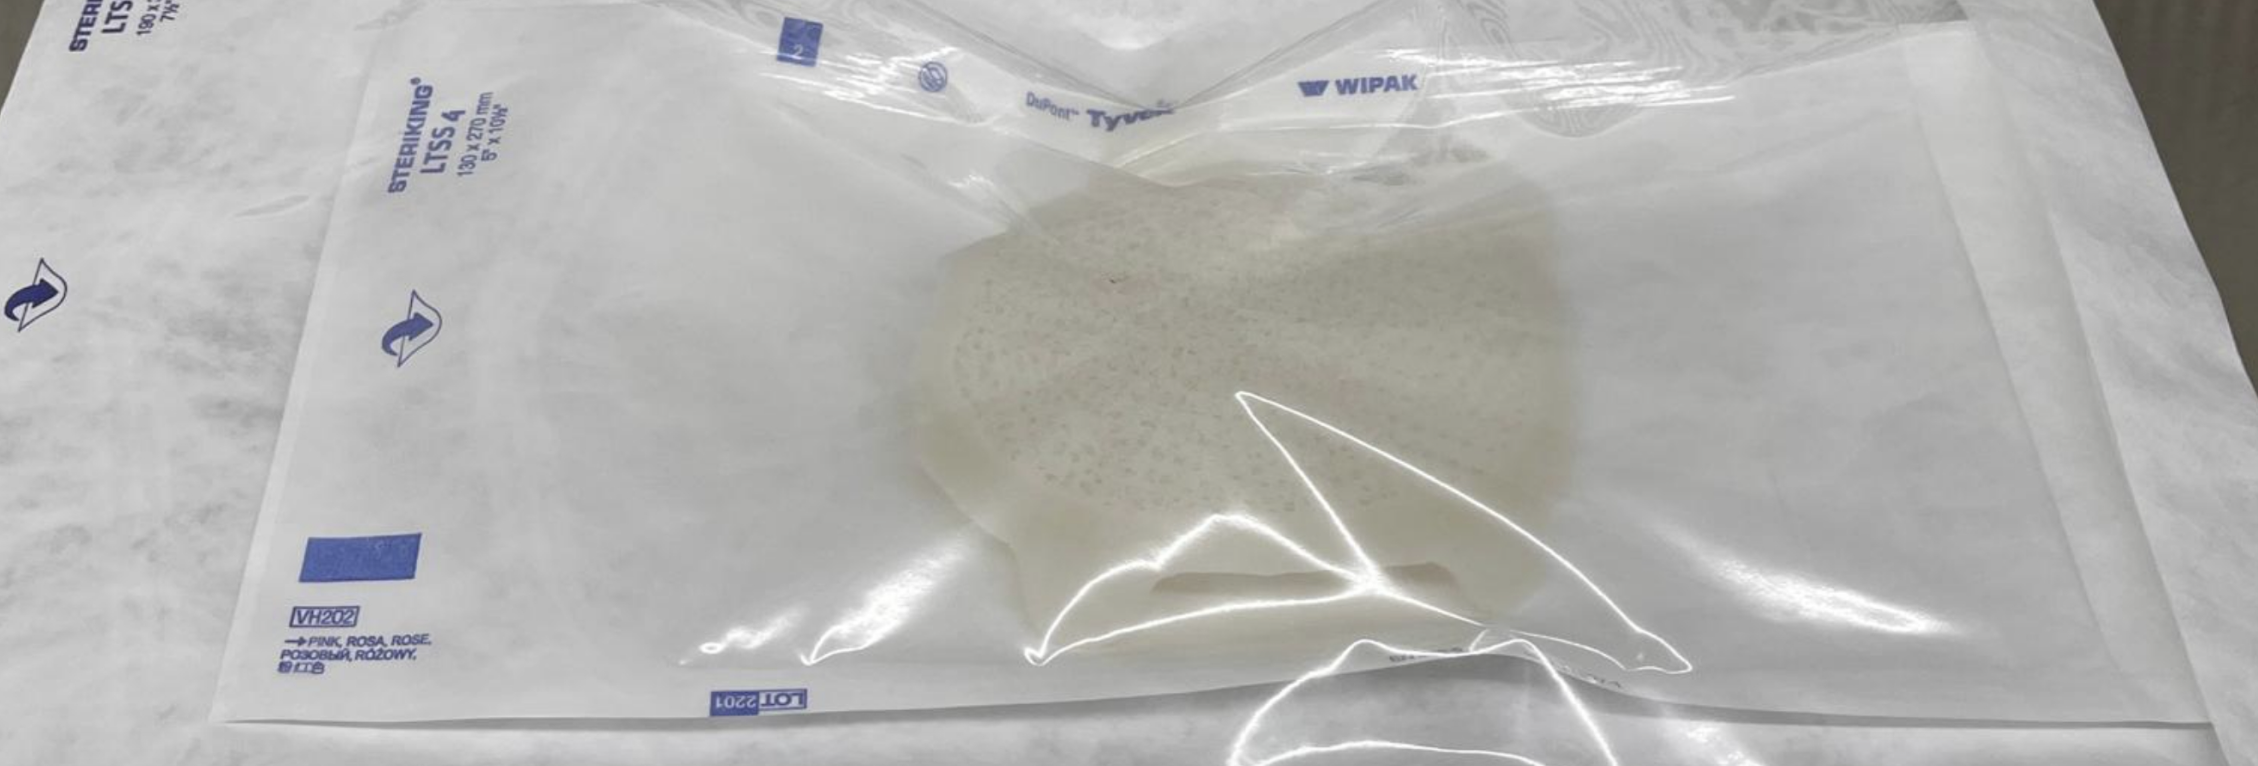
 Termowrażliwy, hydrożelowy hemostatyk dual-use: od pola walki po szpital, natychmiast zatrzymuje każde krwawienie i tworzy bioaktywną ochronę. Wyrób z ogromny potencjałem - w trakcie wdrożenia.
-technologii „Cyberbone”, oraz -wynalazku „Celownik do wspomagania zabiegów osteotomii rozwierającej” (patent nr Pat.247807 udzielony na rzecz Syntplant sp. z o.o.), z których spółka korzysta na podstawie umowy licencji niewyłącznej zawartej ze spółką Syntplant sp. z o.o.
Rozwiązania stojące za naszymi produktami są przedmiotem zgłoszeń patentowych oraz patentu, z którego Spółka korzysta na podstawie licencji, a ich rosnąca rozpoznawalność w świecie medycyny przekłada się na kolejne nawiązywane współprace.
Oprócz rodzimego rynku pozyskaliśmy już partnerów w Holandii, Grecji, USA, Japonii, na Ukrainie i Cyprze*.
*źródło: dane własne spółki Chitomed PSA. Sprzedaż produktów była również prowadzona przez spółkę Syntplant sp. z o.o.Mało brakowało,
a Chitomed padłby ofiarą niekompetencji…
urzędników państwa.
Aby móc dalej działać, musieliśmy zainwestować wszystkie dostępne prywatne środki. Zobacz naszą historię w materiale Kanału Zero.2026 rok rozpoczęliśmy gotowi, by wejść z naszymi produktami na kolejne rynki. Chcemy sprawnie i skutecznie rozwijać naszą działalność operacyjną, dlatego zdecydowaliśmy się na emisję akcji.
Inwestując w Chitomed, przyczyniasz się do rozwoju najnowocześniejszych technik regeneracji tkanek kostnych i miękkich.
Nasze produkty mogą pomóc rozwiązać istotne problemy zdrowotne oraz poprawić standardy leczenia
Niespodziewane wypadki, ciężkie choroby a także — jak pokazują ostatnie lata — krwawe konflikty militarne są nieuniknione. Opracowane przez nas technologie zmniejszają ból, przyspieszają rekonwalescencję i znacząco podnoszą komfort życia pacjentów, którym jeszcze niedawno lekarze nie byli w stanie skutecznie pomóc.Pomimo szybkiego rozwoju medycyny, w dziedzinie implantologii wciąż brakuje łatwych w użyciu i skutecznych rozwiązań — zwłaszcza w leczeniu dzieci, których kości są w fazie wzrostu. Nasze produkty skutecznie wypełniają tę lukę.Co więcej, rozwijające się społeczeństwa — takie jak polskie — szybko się bogacą i jeszcze szybciej starzeją, co wkrótce przełoży się na zwiększone zapotrzebowanie na usługi medyczne, które pomagają zachować sprawnośćw zaawansowanym wieku. Także i w tym obszarze nasze innowacyjne produkty znajdą zastosowanie.
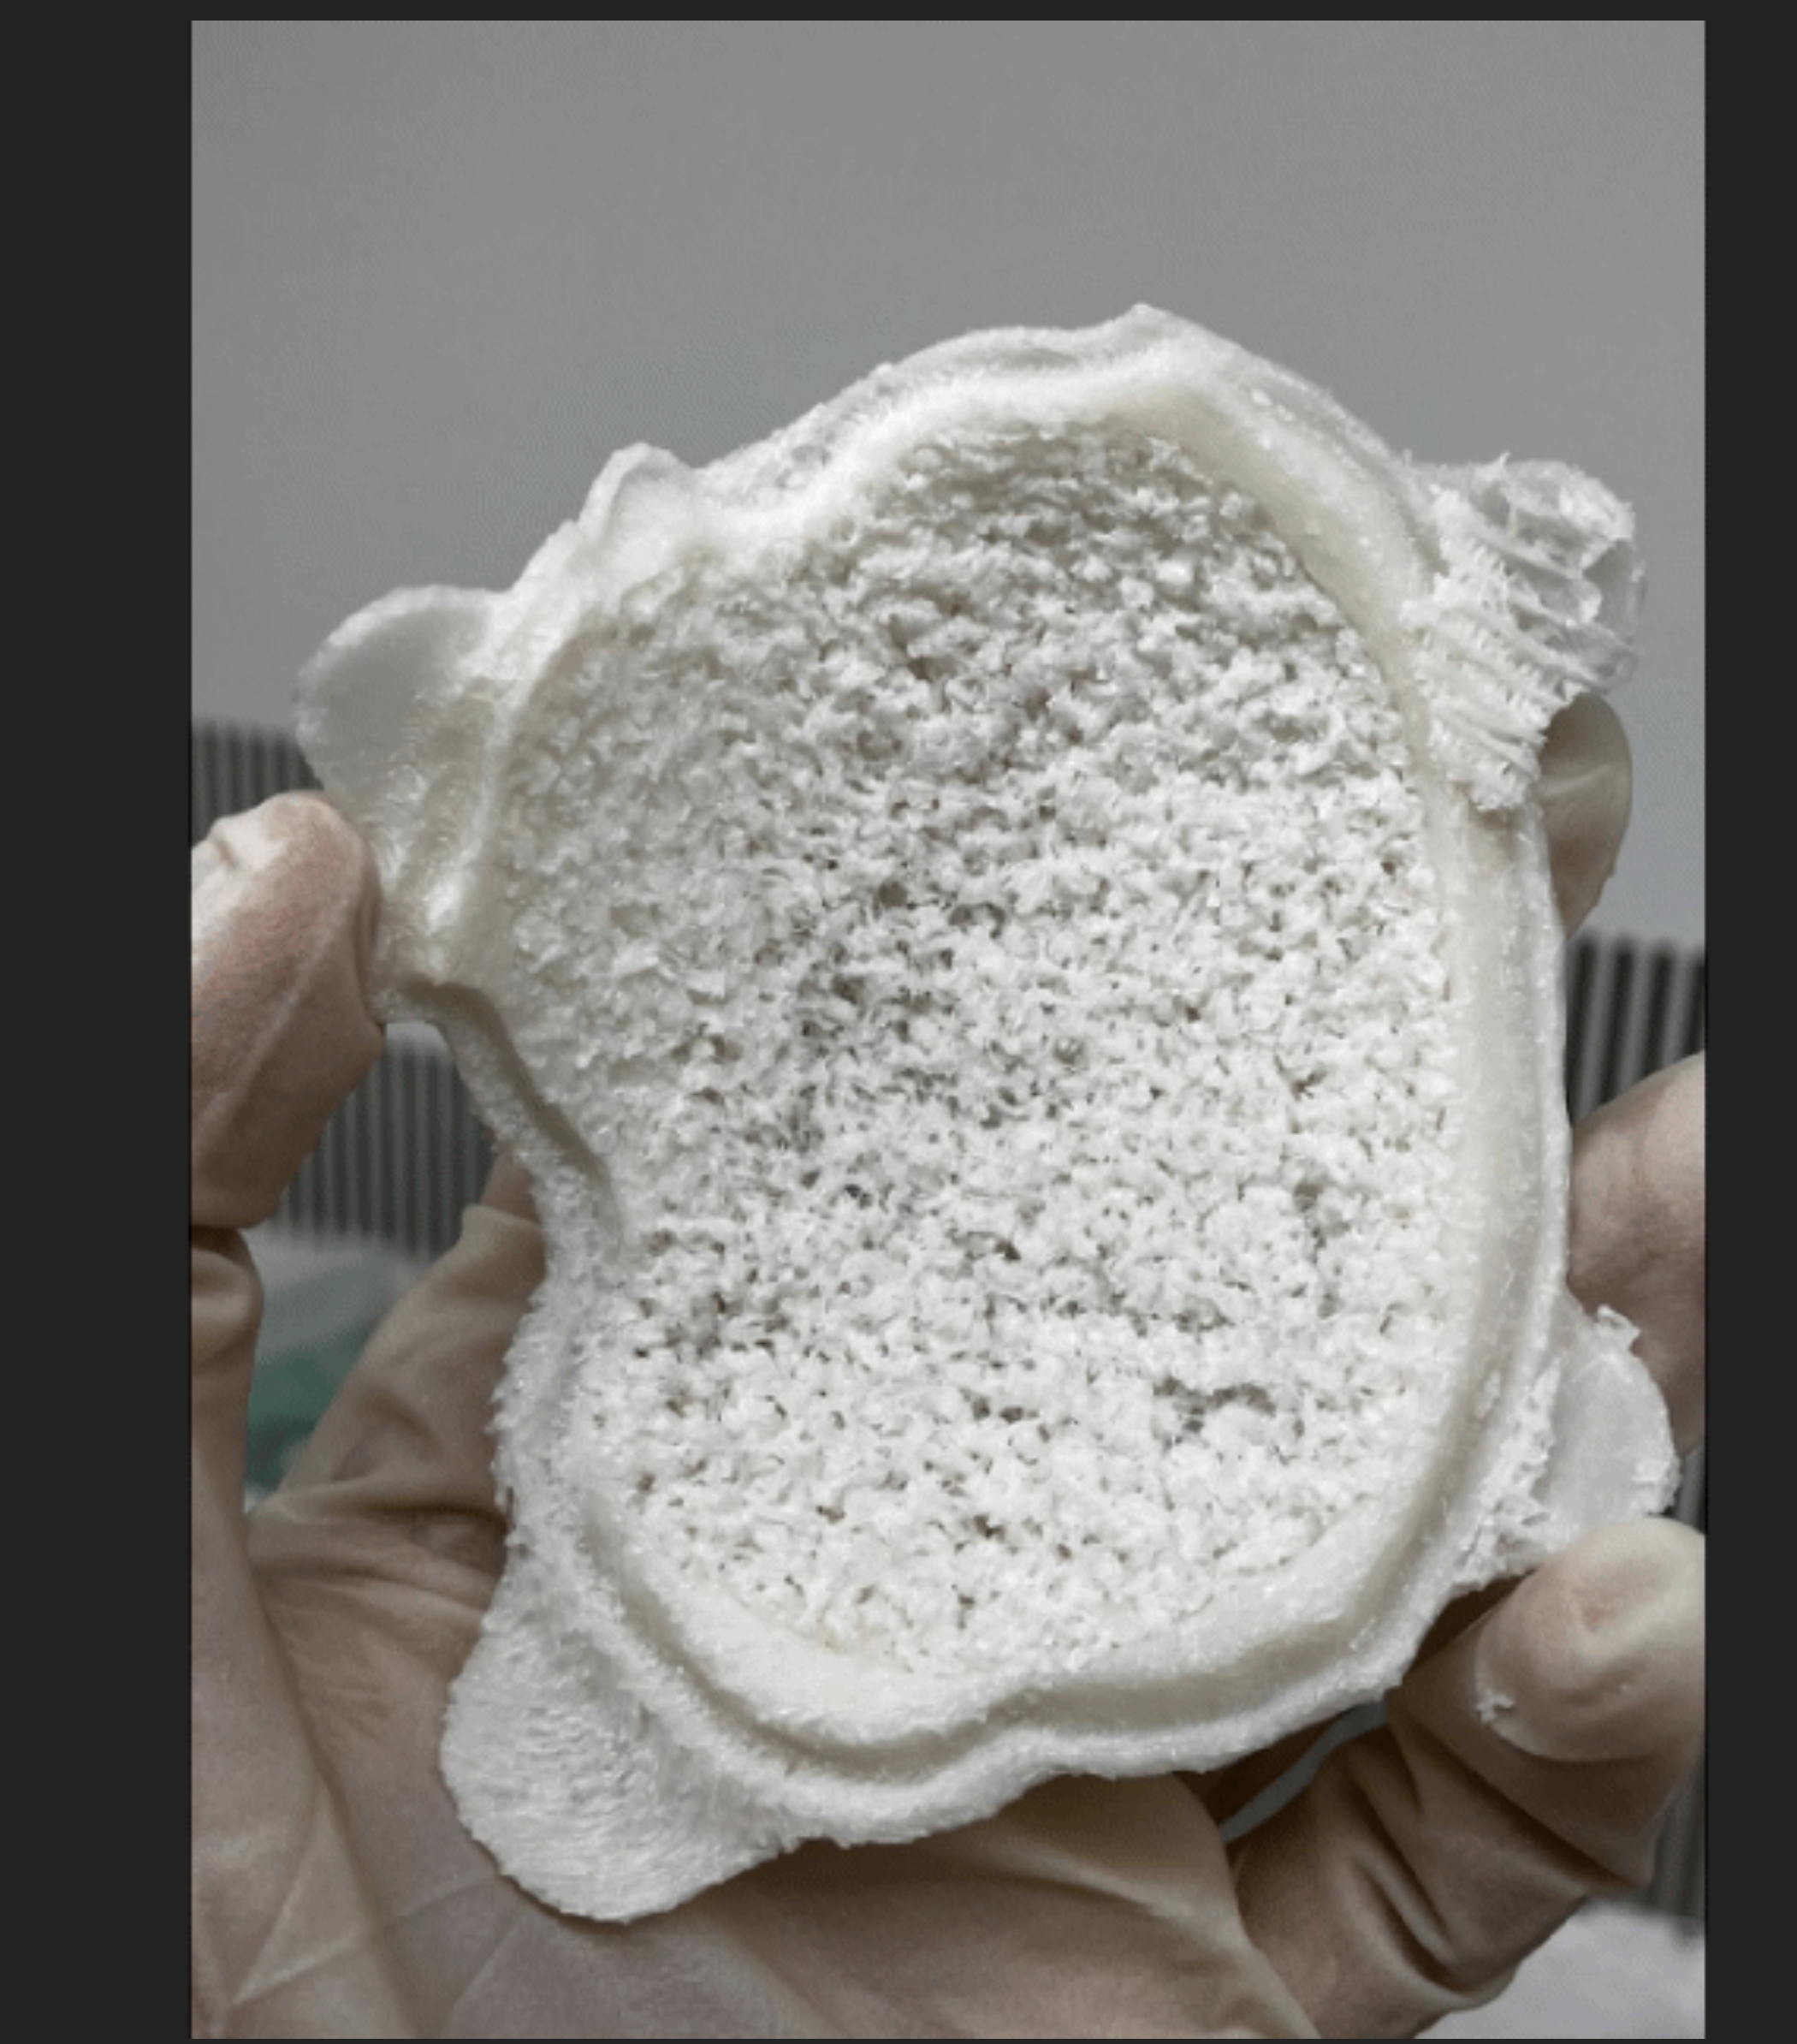
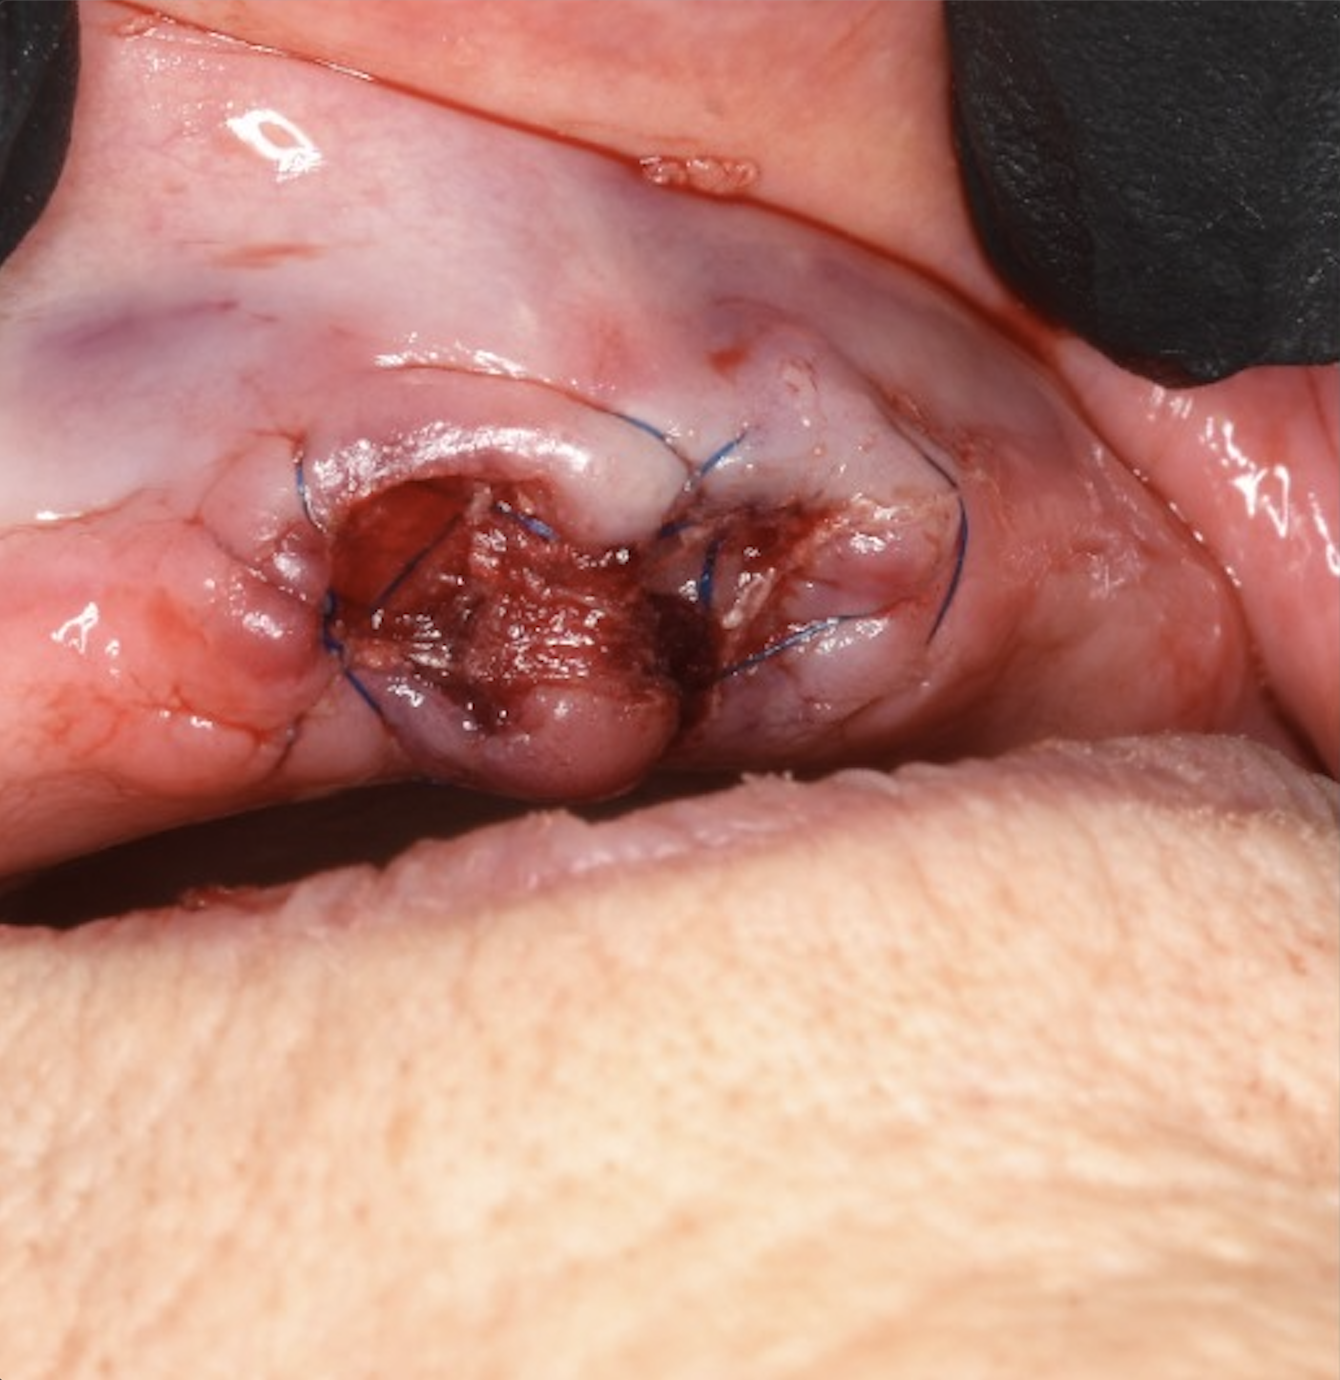
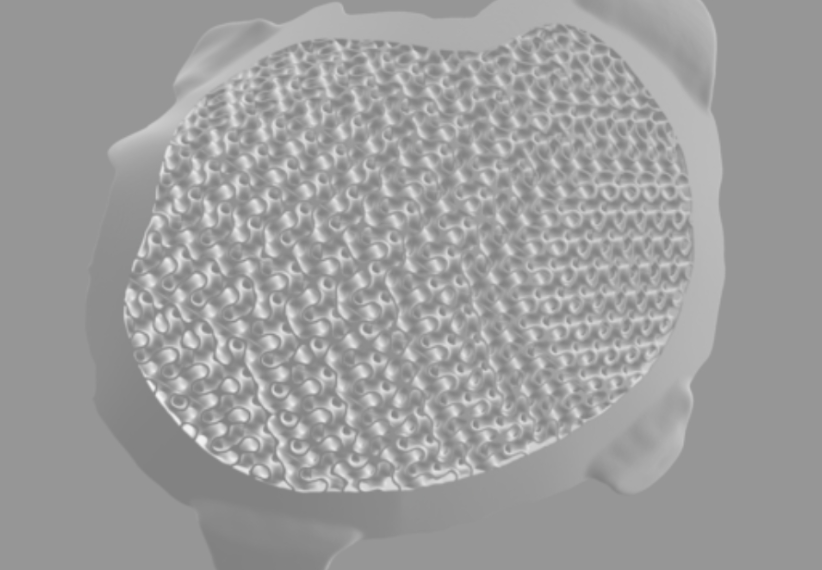
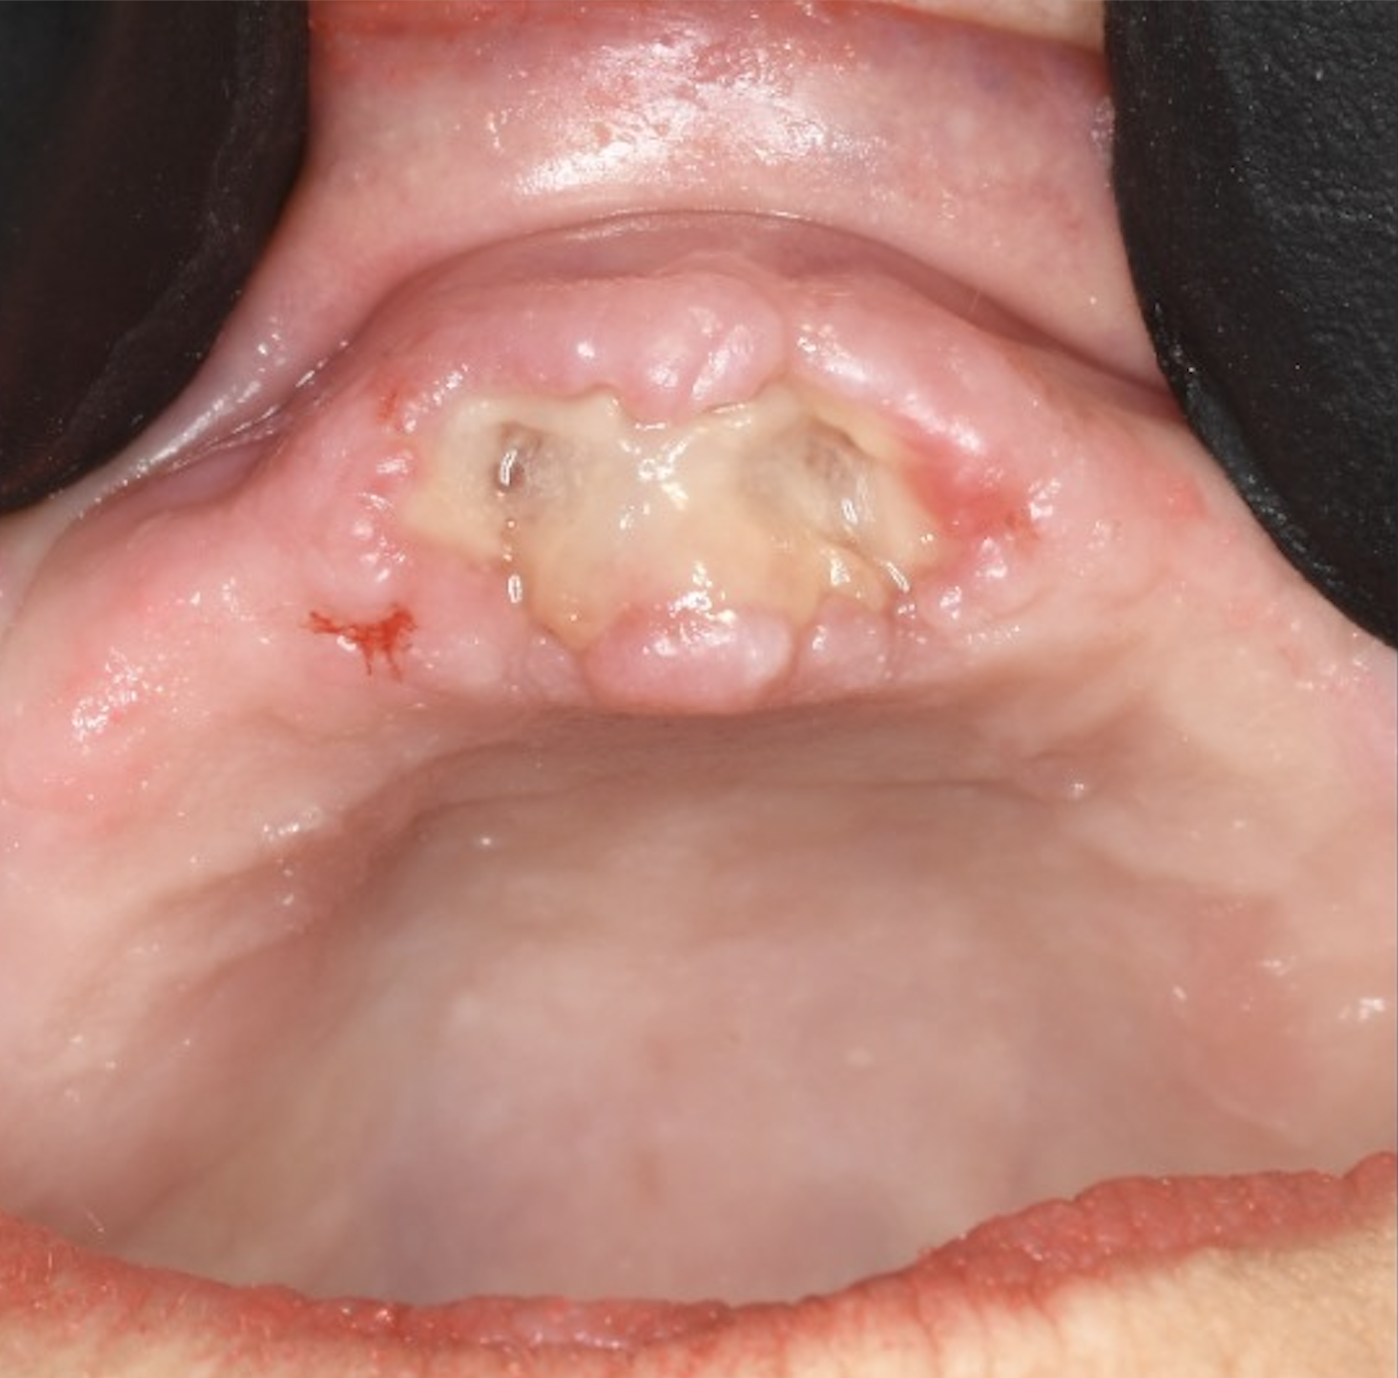
NovaHemo sprawdził się
w warunkach wojennych*
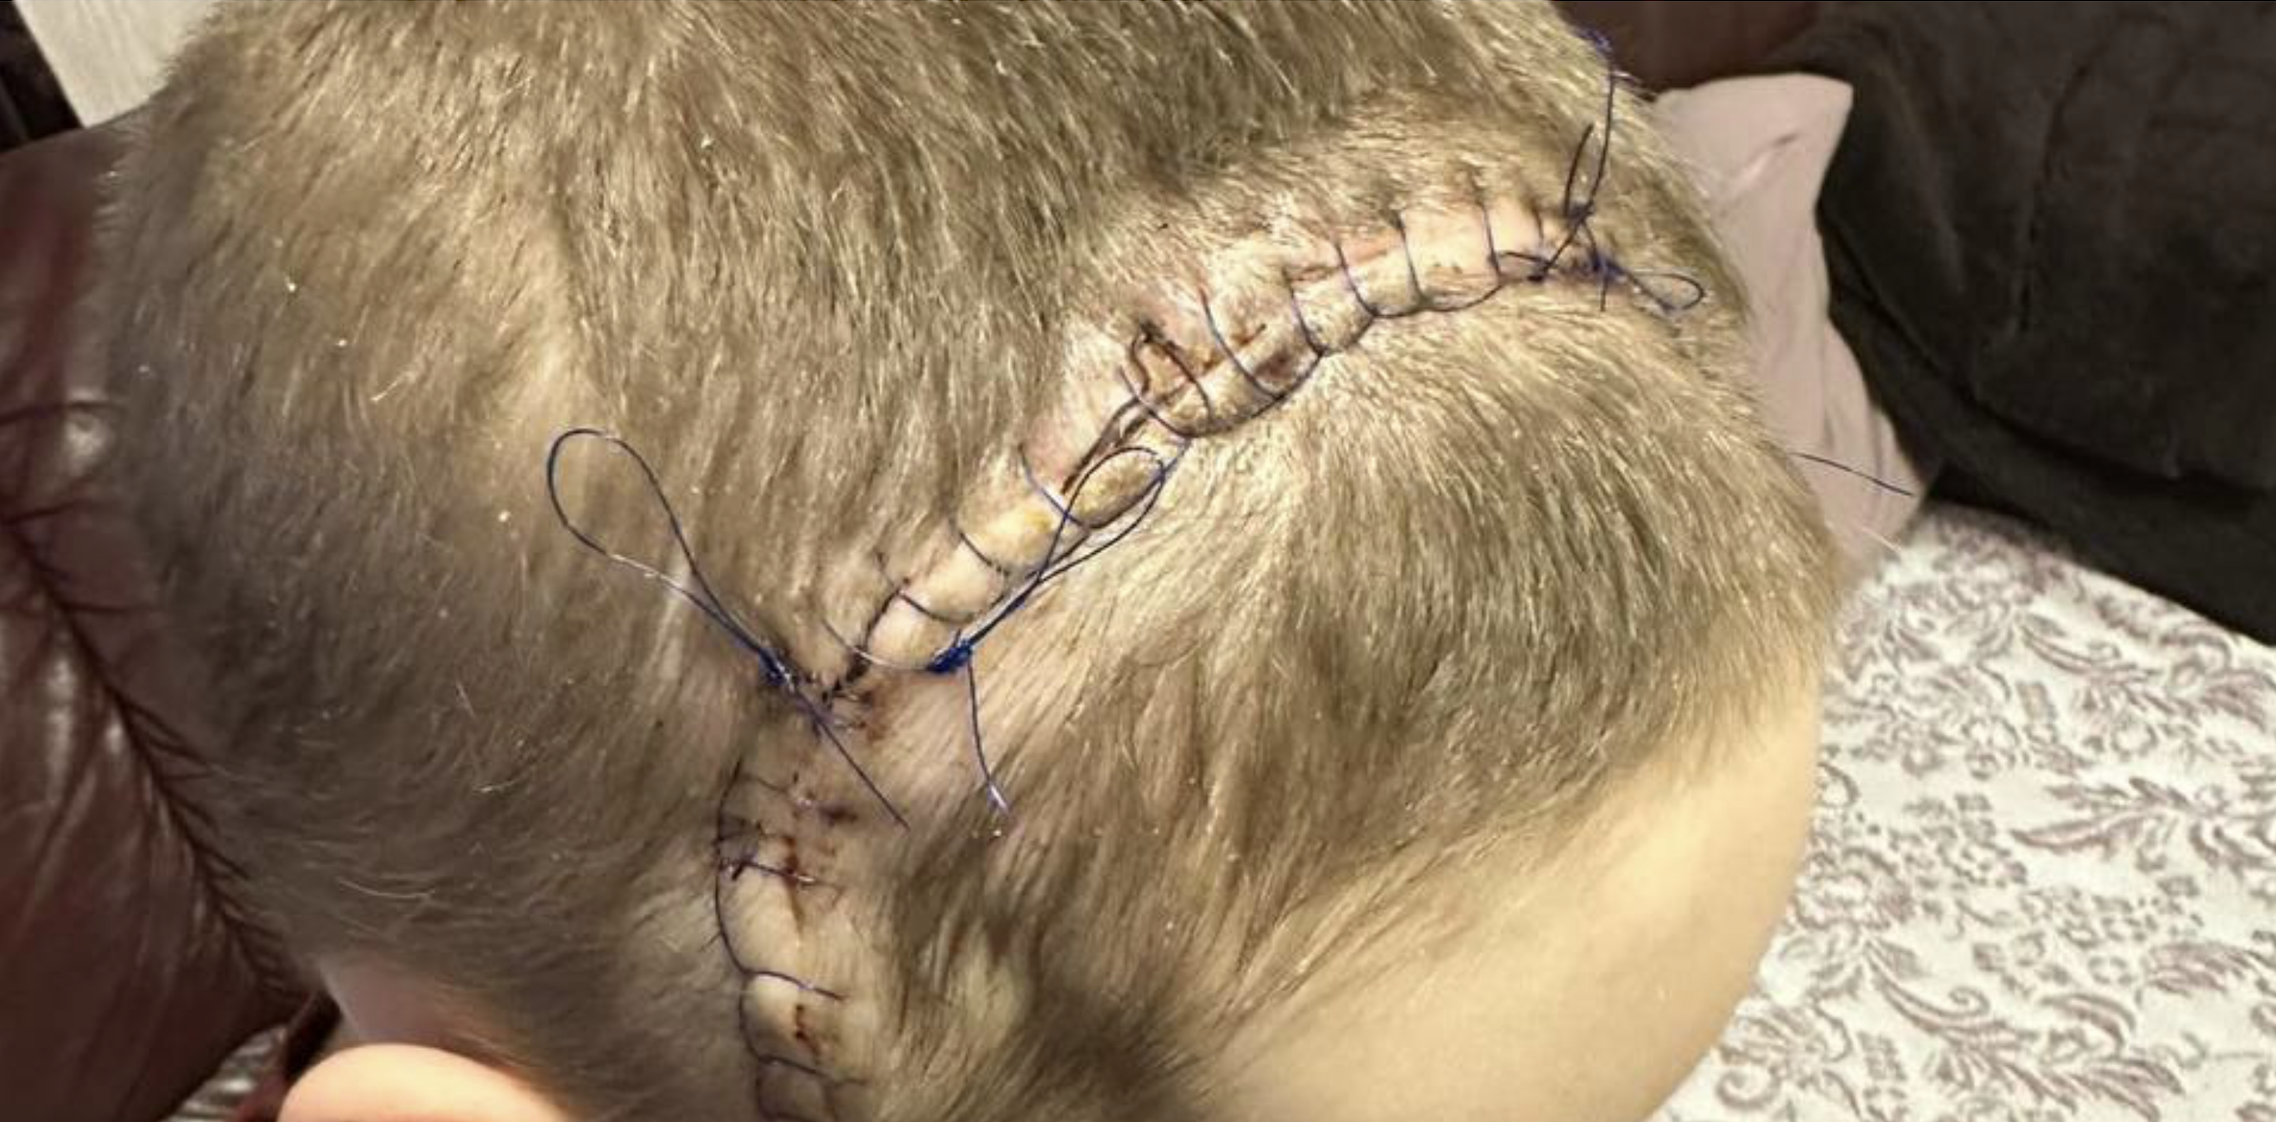
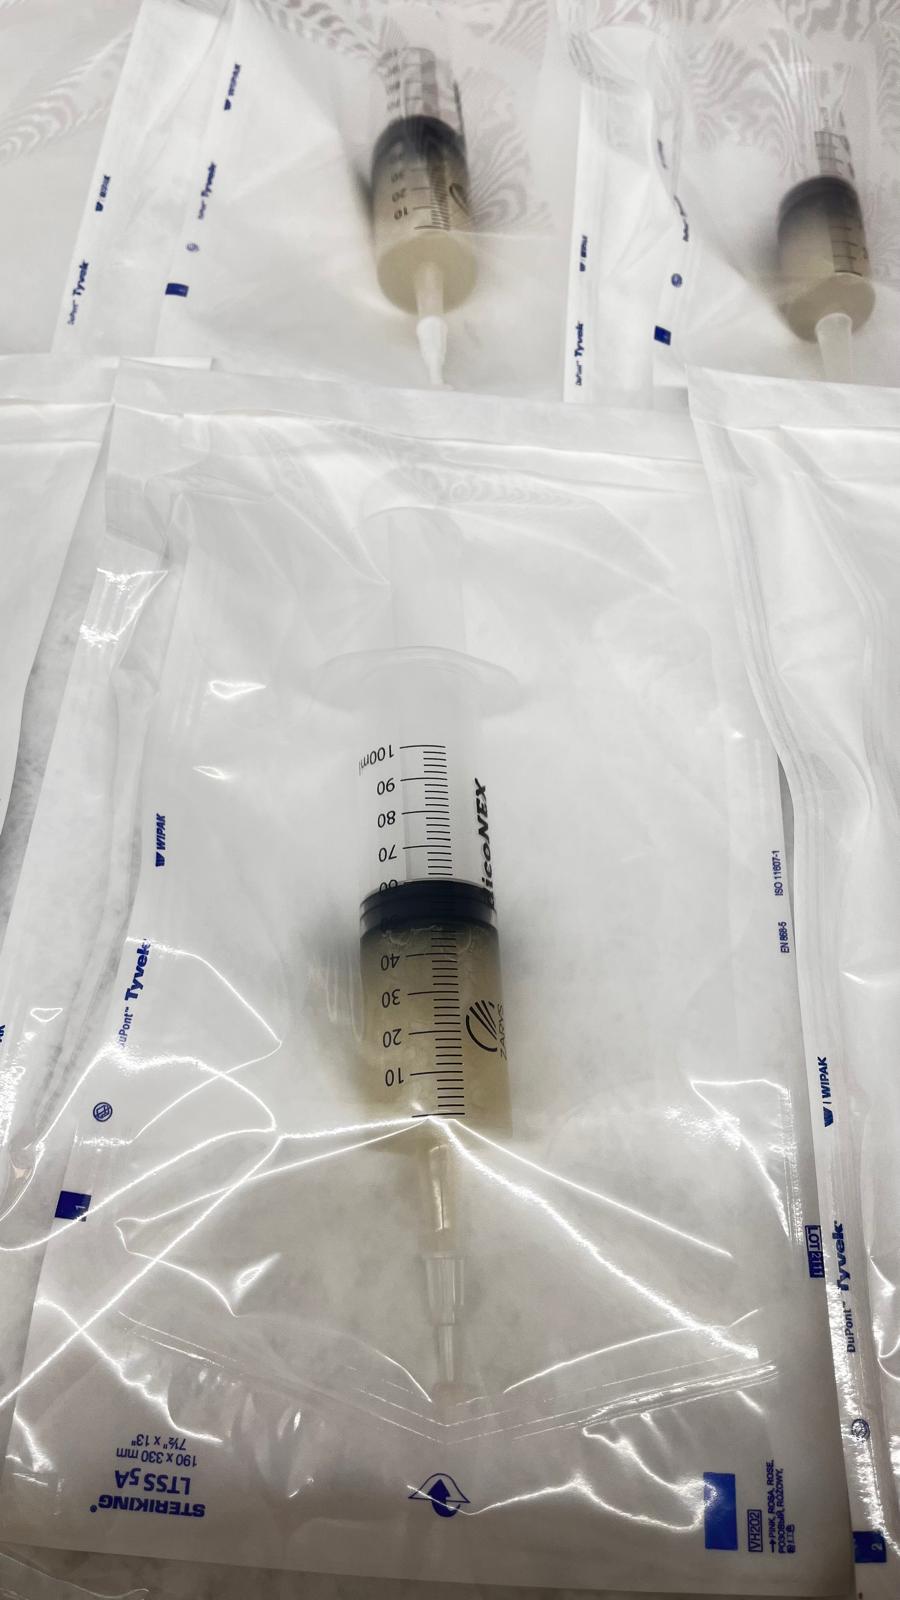
Na prośbę ukraińskich lekarzy dostarczyliśmy kilkanaście sztuk naszego termowrażliwego hydrożelu chitozanowego do mobilnego szpitala polowego na Ukrainie. To tam trafiają ranni żołnierze, przywożeni bezpośrednio z pola walki przez wojskowych ratowników medycznych. W takich warunkach znaczenie ma każda sekunda procedury ratującej życie.Szczególne zainteresowanie lekarzy wzbudziły: termowrażliwość hydrożelu (czyli zmiana formy po aplikacji), właściwości hemostatyczne i biobójcze chitozanu (zapobiegające najczęstszym zakażeniom), a także wygodna forma aplikacji — za pomocą strzykawki.W trakcie współpracy lekarze potwierdzili skuteczność naszych opatrunków. Podkreślili ich przewagę nad dotychczas stosowanymi gazikami czy tamponami — przede wszystkim pod względem poręczności i szybkości działania.Hydrożel skutecznie zatrzymywał krwotoki żylne (do 3 minut), umożliwiał opatrywanie ran bez konieczności częstej zmiany opatrunku. Dodatkowo zapewniał wysoki poziom bezpieczeństwa mikrobiologicznego. Z powodzeniem wykorzystano go także do tamowania krwawienia miąższowego wątroby po postrzale. Nasze produkty pomogły ukraińskim lekarzom uratować życie siedmiu rannym ukraińskim żołnierzom.*źródło: dane własne spółki Chitomed PSAMedyczne przełomy to efekty tysięcy godzin pracy
i milionowych inwestycji. Mamy ten etap za sobą.*
Opracowanie, testowanie i dopracowywanie wszystkich linii produktów zajęło nam ponad 16 lat. Zakończyliśmy najważniejsze prace rozwojowe i od 2025 roku nasze produkty są używane przez lekarzy w codziennych zabiegach i operacjach.2026 rok rozpoczęliśmy gotowi na dynamiczną ekspansję – z kompletnym portfolio przełomowych produktów, gotowych do wejścia na kolejne rynki w Europie i poza nią.Aby sprawnie i skutecznie realizować nasze cele operacyjne, zwiększać moce produkcyjne oraz przyspieszać procesy komercjalizacji, zdecydowaliśmy się na emisję akcji.Środki z emisji pozwolą nam nie tylko na skalowanie produkcji, ale także na dalszy rozwój technologiczny i wzmocnienie pozycji lidera w dziedzinie biomateriałów regeneracyjnych. Inwestując w Chitomed, stajesz się częścią rewolucji w medycynie regeneracyjnej oraz zaawansowanej dermokosmetyce anti-aging.Równocześnie masz okazję wspierać rozwój najnowocześniejszych technik odbudowy tkanek kostnych i miękkich w implantologii, chirurgii stomatologicznej i medycynie urazowej. Jednocześnie przyczyniasz się do tworzenia zaawansowanych dermokosmetyków opartych na tej samej inteligentnej matrycy chitozanowo-hydroksyapatytowej, które rewolucjonizują pielęgnację, szczególnie skóry wrażliwej, po-zabiegowej i chorobowo suchej.*Spółka Chitomed została zarejestrowana w KRS w dniu 31.01.2025. Przed dniem rejestracji spółki działalność związana z projektem była prowadzona w ramach działalności gospodarczej Pani Edyty Wątrobińskiej oraz w ramach spółki Syntplant sp. z o.o.
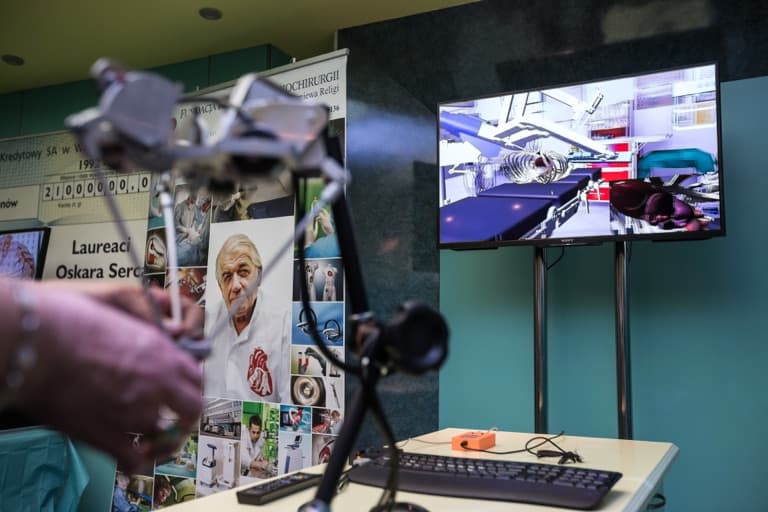
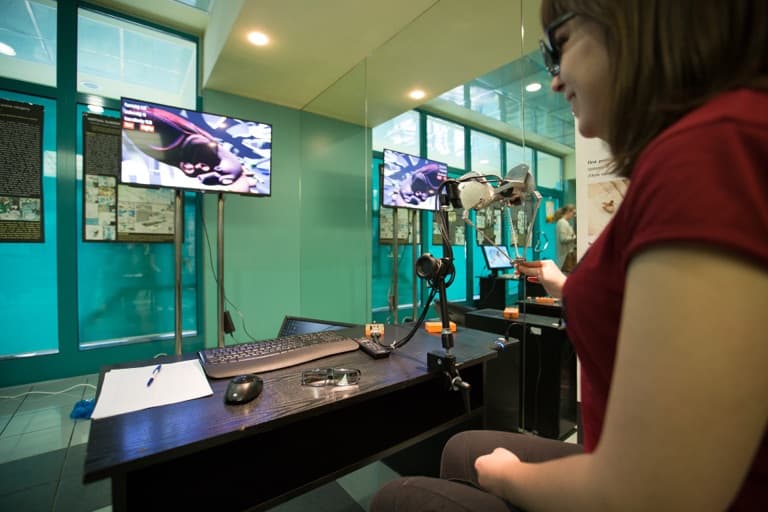
Rozpoczęliśmy ściślejszą współpracę z Fundacją Rozwoju Kardiochirurgii im. prof. Zbigniewa Religi*
Celem naszych wspólnych działań jest rozwój wyrobów medycznych Chitomed. Zdecydowaliśmy się na to partnerstwo, aby wprost skorzystać z doświadczenia i kompetencji zespołu Fundacji we wdrażaniu i certyfikacji technologii medycznych, w tym wyrobów medycznych klasy III.Badania i walidacja
Prace badawcze skupią się na optymalizacji naszych technologii opartych na chitozanie i hydroksyapatycie do bardziej wyspecjalizowanych zastosowań. Wsparcie ekspertów Fundacji w procesach walidacji pozwoli nam szybciej i precyzyjniej zweryfikować bezpieczeństwo oraz skuteczność przygotowywanych rozwiązań.Skalowanie produkcji
Współpraca ułatwi nam również przygotowania do etapu skalowania produkcji. Konfrontujemy nasze założenia inżynieryjne z wiedzą ludzi, którzy na co dzień pracują z technologiami medycznymi wymagającymi najwyższych standardów i dopuszczeń. O wynikach prac będziemy informować na bieżąco.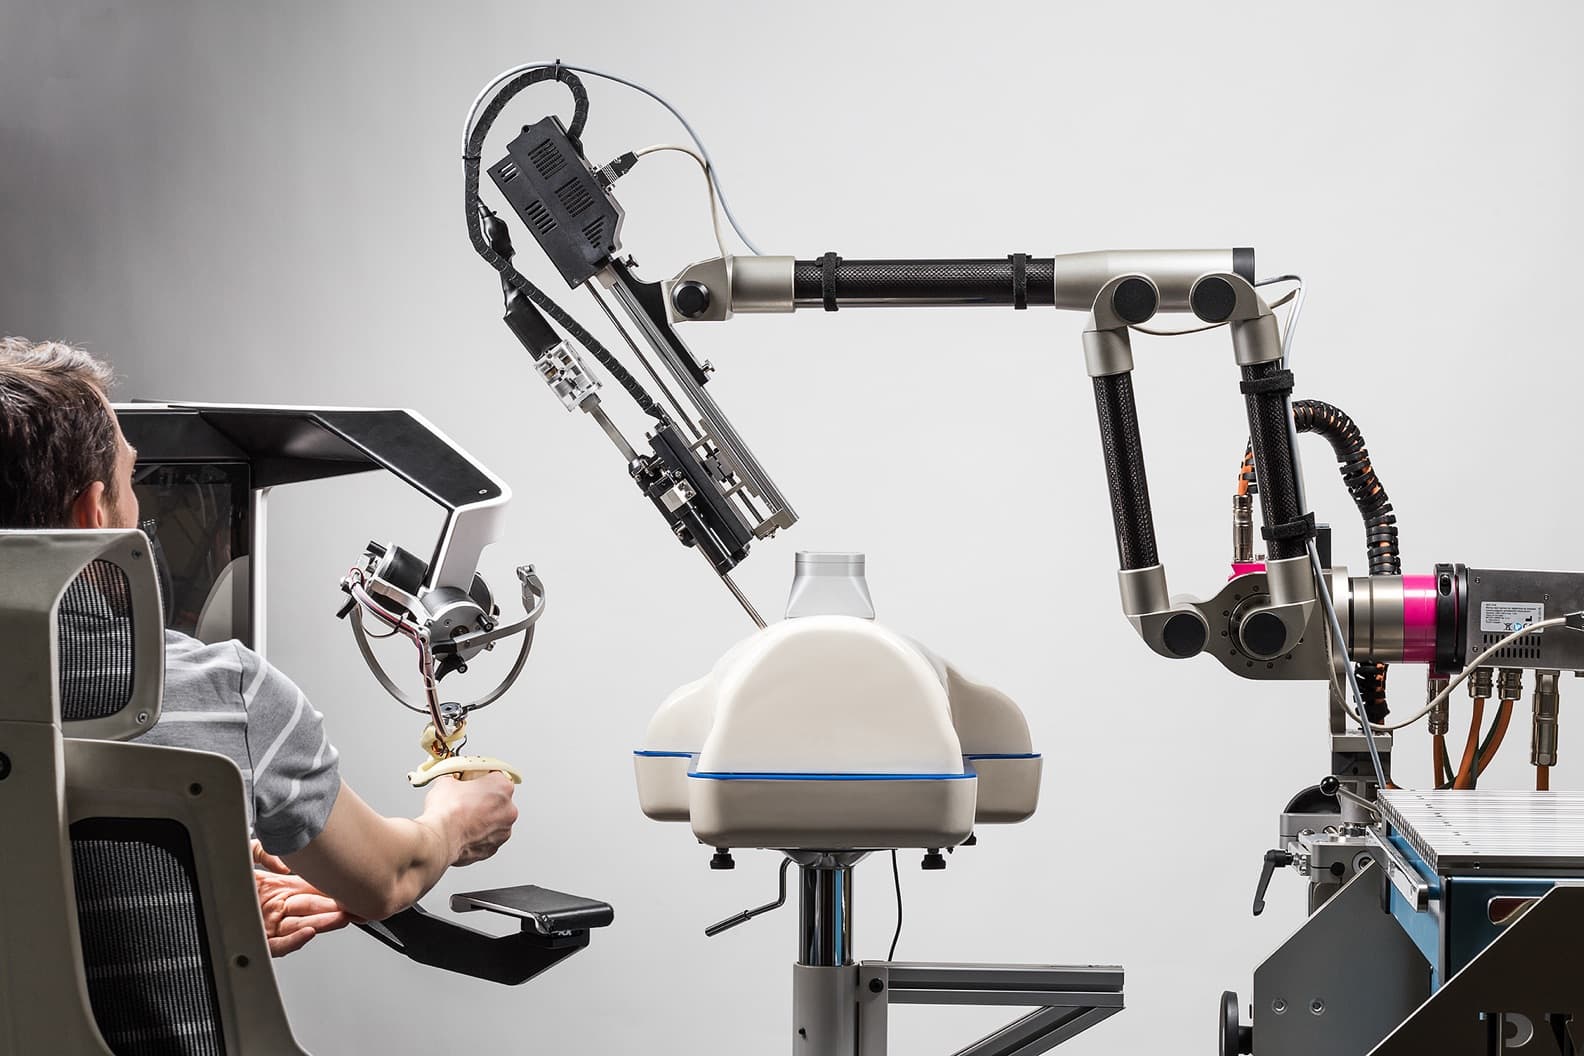
Zapotrzebowanie
na nasze produkty rośnie
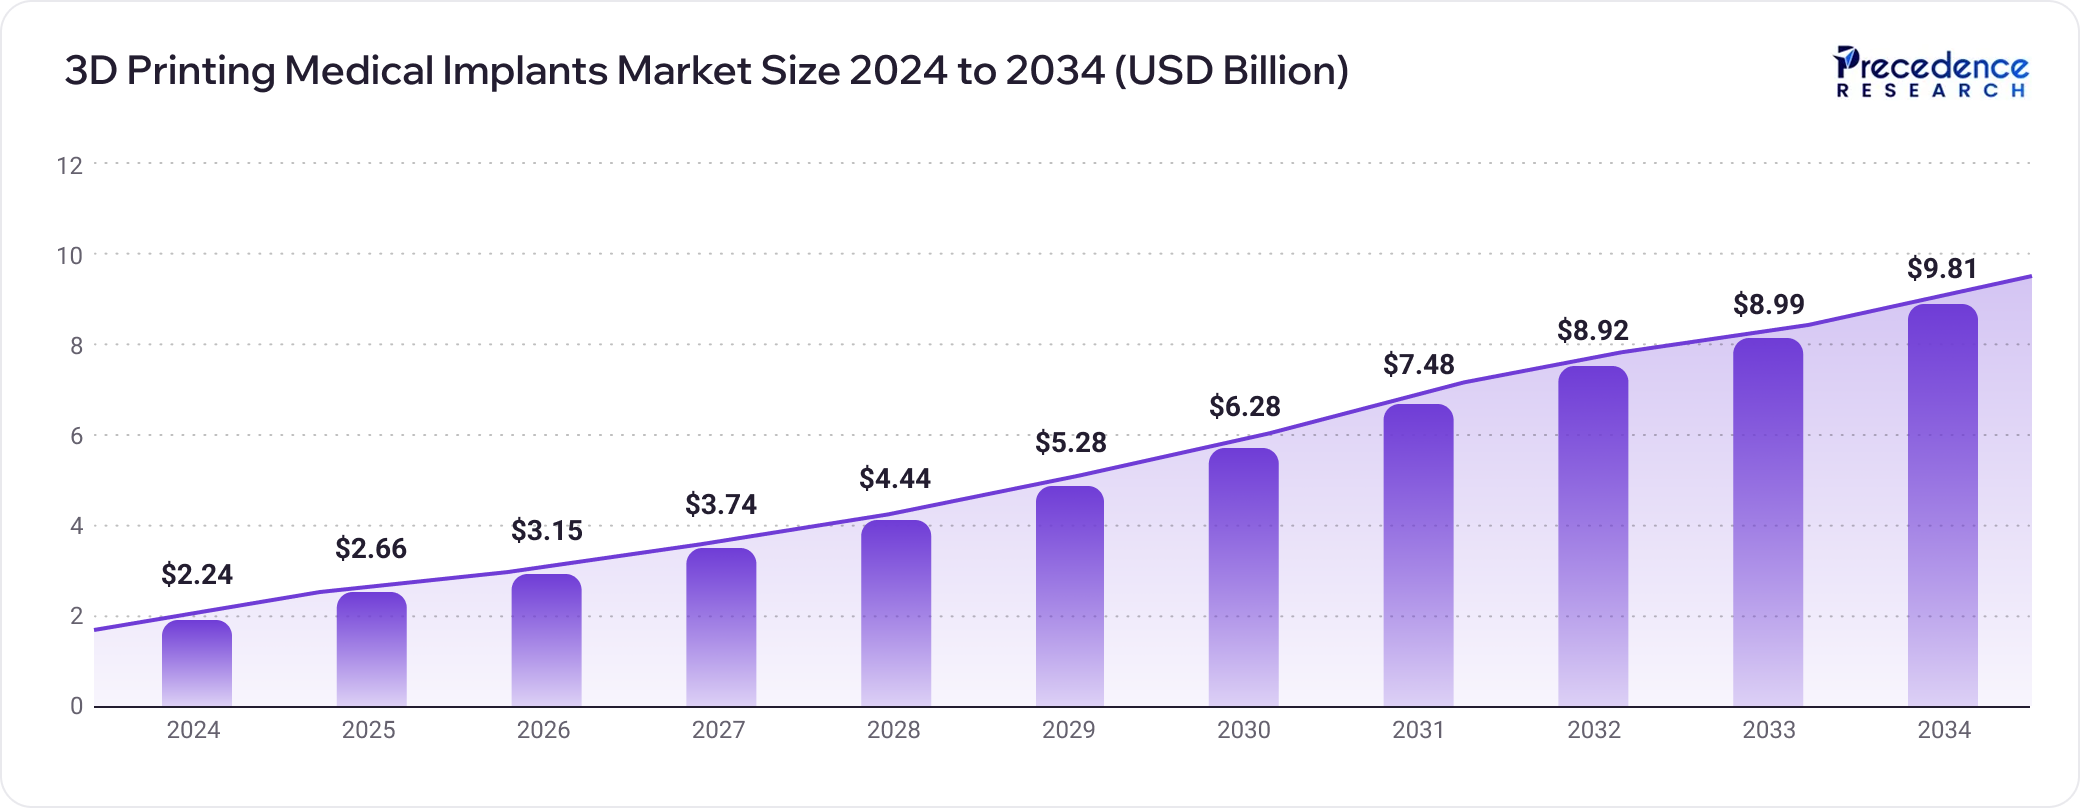
Starzenie się społeczeństw oraz choroby cywilizacyjne nieuchronnie przekładają się na wzrost branży wyrobów medycznych, do której się zaliczamy.NovaHemo oraz Cyberbone mają cały szereg potencjalnych zastosowań, dzięki czemu nasi odbiorcy to nie tylko placówki stomatologiczne i ortopedyczne, ale także obiekty neurochirurgiczne, onkologiczne oraz zarządzający systemami ubezpieczeń zdrowotnych.Według dostępnych danych* wartość globalnego rynku medycznych implantów drukowanych w 3D wyniosła około 2,24 miliarda USD w 2024 roku, a dostępne prognozy zakładają, że osiągnie on 9,81 miliarda USD do 2034 roku (przy przyjętym CAGR** na poziomie 15,91%). W samych Stanach Zjednoczonych wartość tego rynku w 2024 roku wyniosła 810 mln USD.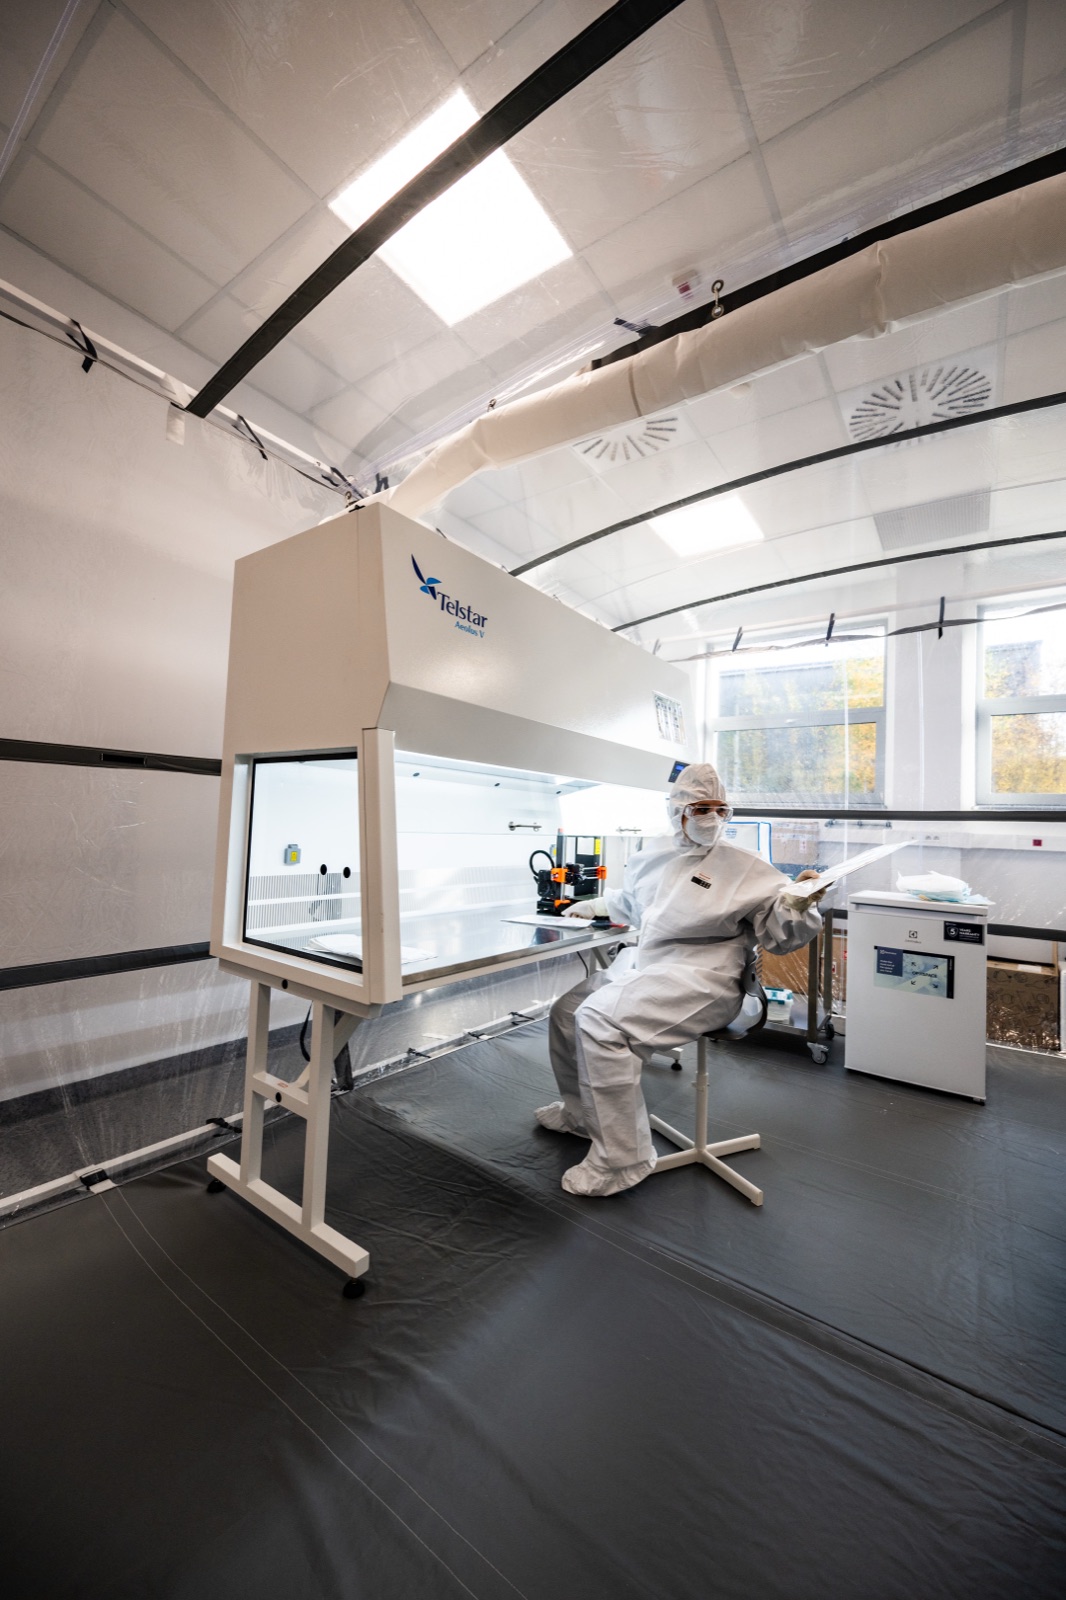
Dzięki emisji akcji przyspieszymy rynkową ekspansję i zwiększymy dostępność naszych produktów
Naszym następnym celem jest przeskalowanie działalności, co wiąże się z rozbudową struktury organizacyjnej oraz powołaniem działu handlowego i marketingu. Kapitał pozyskany dzięki emisji akcji pozwoli nam dotrzeć do zupełnie nowych odbiorców i zwielokrotnić przychody spółki.Co o naszych materiałach mówią współpracujący z nami specjaliści?
Materiały, które tworzycie, a tak naprawdę rozwiązania, które umożliwiacie — bo do tego się to sprowadza — są na tyle warte starań, że z przyjemnością angażuję się w ich rozpowszechnianie.
Damian Nasulicz
lekarz stomatolog
Damian Nasulicz jest również mniejszościowym akcjonariuszem spółki.
Na co przeznaczymy środki z emisji?
~250 000 zł
Certyfikacja opatrunków hydrożelowych NovaHemo
Przygotowanie do certyfikacji i certyfikacja opatrunków hydrożelowych, w tym opatrunków hemostatycznych NovaHemo, jako wyrobu medycznego klasy IIb zgodnie z rozporządzeniem MDR (UE) 2017/745. Certyfikacja umożliwi wprowadzenie NovaHemo do obrotu w modelu seryjnym, wykraczającym poza obecną formułę wyrobów wykonywanych na zamówienie.~100 000 zł
Rejestracja FDA
Rejestracja przed amerykańską Agencją Żywności i Leków (FDA) hydrożeli do regeneracji tkanek oraz opatrunków hydrożelowych, w tym hemostatycznych. Rejestracja otworzy naszym wyrobom drogę na rynek Stanów Zjednoczonych.~1 850 000 zł
Promocja i budowa sieci dystrybucji
Promocja wyrobów Spółki, w tym udział w międzynarodowych targach branżowych Medica w Düsseldorfie oraz Arab Health w Dubaju, a także publikacje w czasopismach specjalistycznych. Działania te pozwolą na budowę rozpoznawalności marki i pozyskanie partnerów dystrybucyjnych na rynkach UE i USA.~2 750 000 zł
Kapitał obrotowy
Zasilenie kapitału obrotowego Spółki, co ograniczy potrzebę korzystania z finansowania dłużnego o charakterze obrotowym i umożliwi skalowanie działalności operacyjnej wraz ze wzrostem sprzedaży certyfikowanych wyrobów.Nasze cele i założenia biznesowe
Naszym strategicznym celem jest zostanie wiodącym europejskim producentem innowacyjnych biomateriałów regeneracyjnych, łączących zaawansowane technologie medyczne oraz dermoceutyczne.
Tworzymy inteligentne matryce chitozanowo-hydroksyapatytowe, które nie tylko wypełniają ubytki tkanek, ale przede wszystkim aktywują naturalne mechanizmy autoregeneracji organizmu – zarówno w implantologii i chirurgii stomatologicznej, jak i w zaawansowanych produktach do pielęgnacji skóry wymagającej głębokiej regeneracji.Pozytywne opinie lekarzy, chirurgów o naszych spersonalizowanych wyrobach medycznych w warunkach klinicznych oraz użytkowników dermoceutyków w codziennej pielęgnacji w pełni utwierdzają nas w przekonaniu, że nasze aspiracje są nie tylko realne, ale mają ogromny potencjał rynkowy. Wykorzystując dynamicznie rozwijający się rynek biomateriałów i dermoceutyków regeneracyjnych, planujemy znacząco zwiększyć skalę działalności operacyjnej i osiągnąć dynamiczny, wieloletni wzrost przychodów.Równolegle do przygotowań do emisji akcji, prowadzimy rozmowy z nowymi kontrahentami w kraju i za granicą. Nawiązaliśmy już współpracę naukową z kilkoma uczelniami oraz instytutami na całym świecie – USA, Brazylia, Holandia, Izrael.
Prowadzimy także rozmowy z potencjalnymi dystrybutorami hydrożelu na terenie Ukrainy - wstępne zapotrzebowanie na terenie samej tylko aglomeracji kijowskiej (szacowane na podstawie skutków działań wojennych) to około 10-15 tys. sztuk strzykawek.Na podstawie prognoz od potencjalnych dystrybutorów wysokość osiągalnych przychodów ze sprzedaży SocketGel w dwóch najdostępniejszych dla nas aglomeracjach (Warszawa oraz Kijów) może wynieść ok. 10 mln PLN rocznie.Mamy już wyniki za 2025 rok. Zakładamy też bardzo konserwatywne ilości sprzedawanych wyrobów. Na tej podstawie szacujemy wartości przedstawione poniżej.Jak czytać nasze prognozy?
Wyniki finansowe
Nie ukrywamy liczb, pokazujemy je wprost. Poniżej dane z rocznego sprawozdania finansowego za pierwszy rok obrotowy Spółki oraz wyniki za pierwsze półrocze 2026 roku.
809 582 zł
przychody w 2025 roku, pierwszym roku obrotowym Spółki
522 424 zł
przychody w I półroczu 2026, czyli około 65% poziomu z całego 2025 roku
−193 821 zł
wynik netto w 2025 roku
−128 116 zł
wynik netto w I półroczu 2026
3,95
wskaźnik płynności szybkiej na 31.12.2025
2,18%
stosunek kapitału obcego do własnego na 31.12.2025
Przychody i EBITDA
2025
rok obrotowy
od 31.01.2025 do 31.12.2025
809 582 zł
przychodów−191 328 zł
EBITDAI półrocze 2026
od 01.01.2026 do 30.06.2026
522 424 zł
przychodów−128 116 zł
EBITDAW jaki sposób możesz zarobić, inwestując
w Chitomed?
W krótkim okresie (około 5 lat)
Sprzedając akcje za pośrednictwem tablicy ofert Emiteo*
Tablica ofert to funkcja platformy emiteo.pl, dzięki której inwestorzy mogą wystawiać oferty sprzedaży swoich akcji, a inni użytkownicy mogą składać propozycje ich zakupu.Tablica ofert ułatwia znalezienie kupca na akcje, w założeniu zwiększając płynność akcji Spółki.
W długim okresie (5-10 lat)
Otrzymując dywidendę z zysku Spółki**
Każdemu akcjonariuszowi przysługuje prawo do udziału w zysku Spółki wykazanym w sprawozdaniu finansowym, o ile zostanie on przeznaczony przez Walne Zgromadzenie do wypłaty akcjonariuszom. Zysk rozdziela się w stosunku do liczby akcji, a na każdą akcję przypada dywidenda w takiej samej wysokości.Zgodnie z aktualnymi prognozami Spółka przewiduje, że wypłata dywidendy będzie możliwa najwcześniej z zysku za 2031 rok, to jest w 2032 roku, po pokryciu strat z lat ubiegłych i przy spełnieniu przesłanek wypłaty przewidzianych dla prostej spółki akcyjnej. Wcześniejsza wypłata byłaby możliwa wyłącznie w razie osiągnięcia wyników wyższych od prognozowanych.Sprzedając akcje inwestorowi strategicznemu*
Firmy posiadające prawa do nowatorskich technologii często są przejmowane przez większe przedsiębiorstwa lub fundusze inwestycyjne.Inwestor strategiczny to podmiot, który dostrzega potencjał w spółce i chce przejąć nad nią kontrolę, co zazwyczaj wiąże się z atrakcyjną ofertą wykupu akcji od dotychczasowych inwestorów.Debiutując na giełdzie (IPO)*
IPO (initial public offering) to pierwsza publiczna oferta akcji, czyli debiut spółki na giełdzie. Podczas IPO akcje firmy trafiają na otwarty rynek, a inwestorzy mogą je sprzedać po cenie rynkowej.Bonus dla akcjonariuszy: zestawy RegCare
Inwestorom, którzy obejmą i opłacą akcje oferowane za kwotę co najmniej 20 000 zł,
50 000 zł albo 100 000 zł, Spółka przekaże raz w roku zestaw produktów RegCare o wartości detalicznej odpowiednio 500 zł, 2 000 zł albo 4 000 zł.
od 20 000 zł
500 zł
wartość rocznego zestawu RegCareod 50 000 zł
2 000 zł
wartość rocznego zestawu RegCareod 100 000 zł
4 000 zł
wartość rocznego zestawu RegCareZespół odpowiedzialny za rozwój Chitomedu
Najważniejsze osoby i partnerzy medyczni zaangażowani w rozwój projektu to:
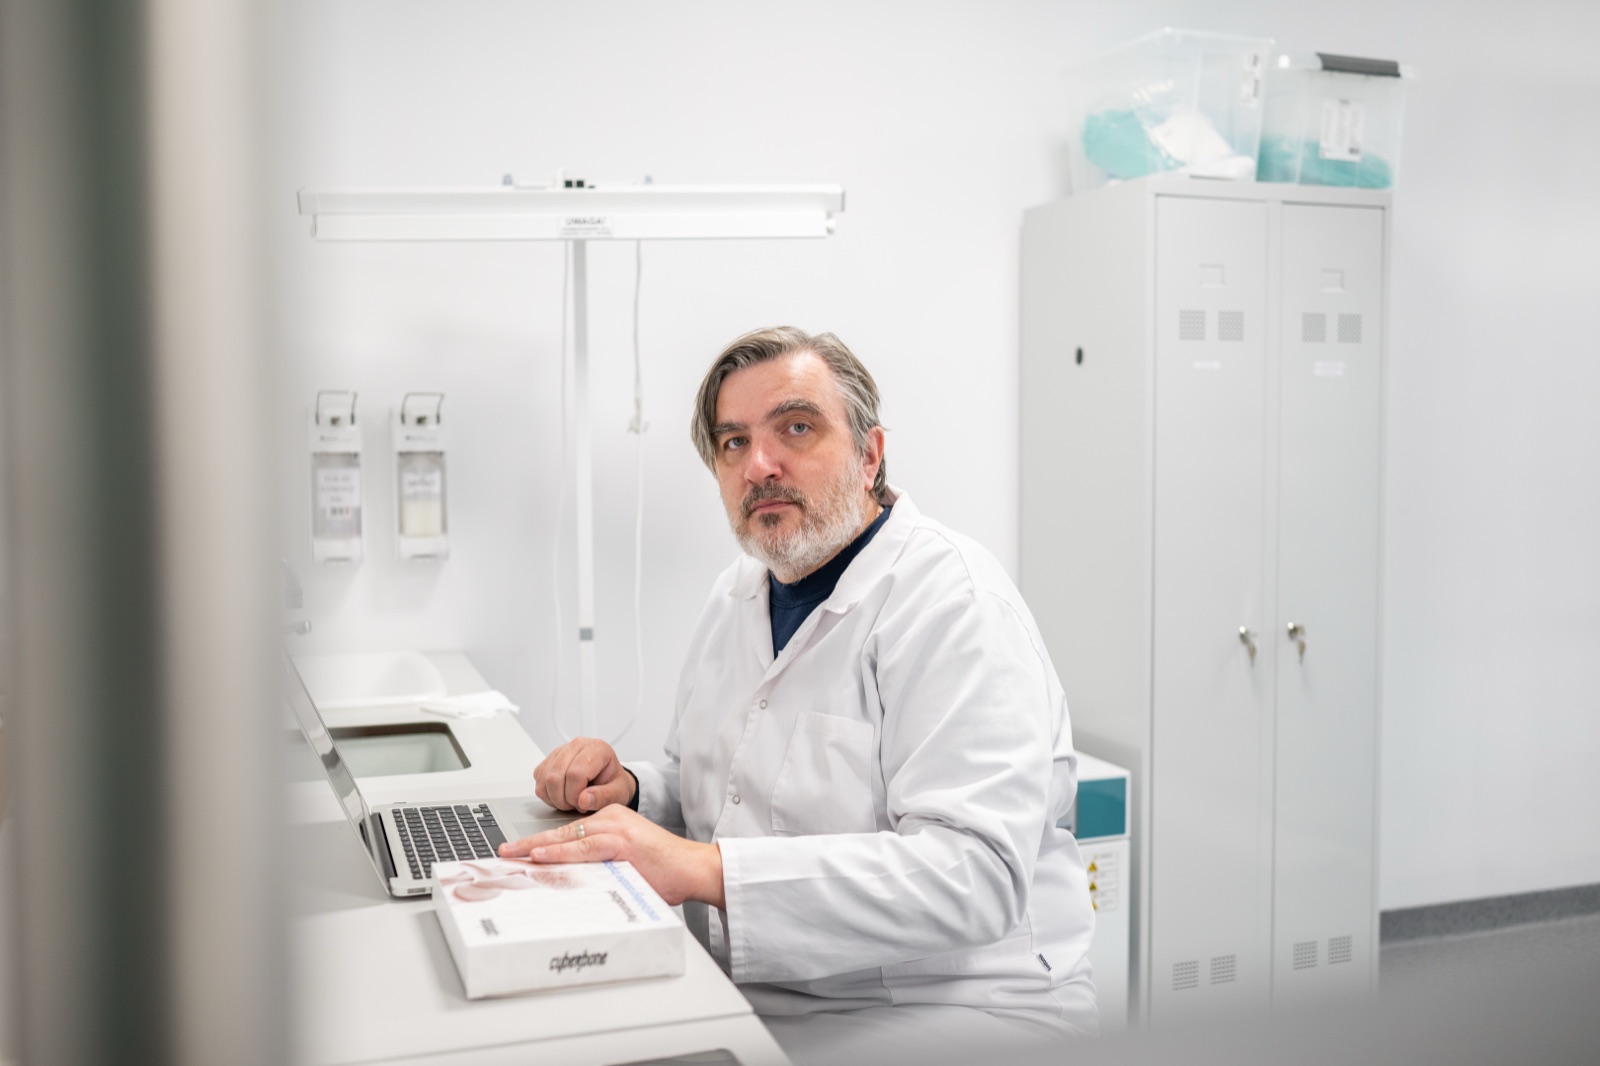
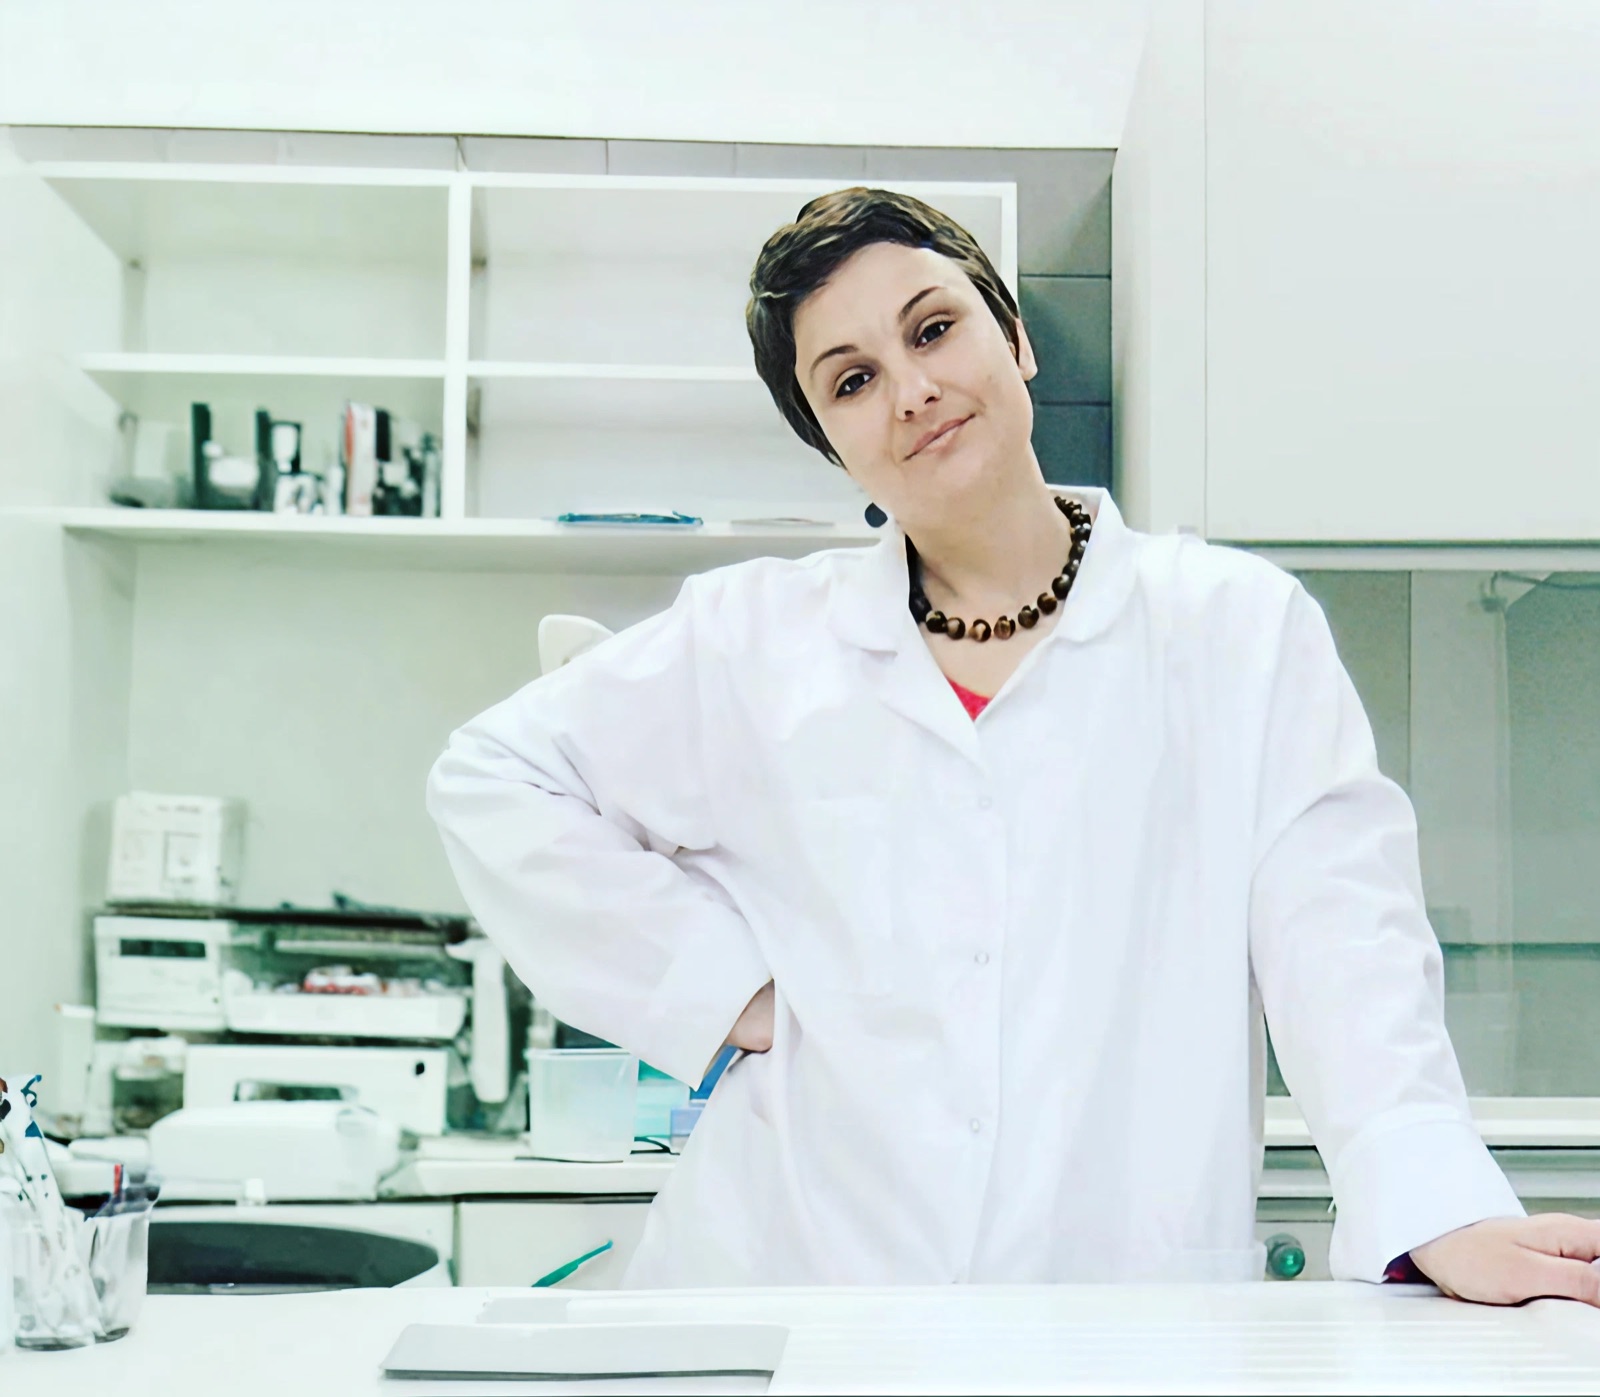
Edyta Wątrobińska
prezes zarządu i założyciel Chitomed P.S.A.
Marcin Wątrobiński
konsultant operacyjnyKonsultanci medyczni
prof. dr n. med. Krzysztof Ficek
ortopeda
Damian Nasulicz
lekarz stomatologRyzyka inwestycyjne
Spółka nie jest właścicielem całości praw własności intelektualnej niezbędnych do prowadzenia działalności. Prawa do technologii „Cyberbone” (know-how wytwarzania filamentów z polimerów bioresorbowalnych oraz drukowanych 3D implantów), patentu nr Pat.247807 na wynalazek „Celownik do wspomagania zabiegów osteotomii rozwierającej” (zgłoszenie P.444515) przysługują spółce Syntplant sp. z o.o., w której większościowym wspólnikiem jest Marcin Wątrobiński, konsultant operacyjny Emitenta i małżonek większościowej akcjonariuszki. Spółka korzysta z tych praw na podstawie umowy licencji niewyłącznej z dnia 17 czerwca 2026 r., zawartej na okres dziesięciu lat, za wynagrodzeniem w wysokości 6,5% przychodów netto z komercjalizacji rozwiązań objętych licencją. Istnieje ryzyko, że licencja zostanie wypowiedziana, wygaśnie lub jej przedmiot zostanie zbyty na rzecz osoby trzeciej, co uniemożliwiłoby Spółce dalsze wytwarzanie i komercjalizację implantów Cyberbone, stanowiących jedną z linii produktowych Emitenta. Z uwagi na niewyłączny charakter licencji licencjodawca może udzielić analogicznych uprawnień innym podmiotom, w tym konkurentom Spółki.
Wobec Syntplant sp. z o.o. prowadzone jest postępowanie egzekucyjne (sygn. Km 204/25) o należność główną w wysokości 85.000,00 EUR, do maksymalnej kwoty 95.000,00 EUR wraz z odsetkami, na podstawie klauzuli wykonalności nadanej aktowi notarialnemu. Syntplant sp. z o.o. pozostaje ponadto w sporze z Narodowym Centrum Badań i Rozwoju co do rozliczenia projektów POIR.01.01.01-00-0646/19 (projekt uznany przez NCBiR za zrealizowany częściowo; rozliczenie końcowe pozostaje sporne) oraz POIR.01.01.01-00-0960/20 (postępowanie administracyjne nie zostało dotychczas wszczęte). Syntplant sp. z o.o. złożyła w dniu 30 lipca 2024 r. wniosek o ogłoszenie upadłości (sygn. PO1P/GU/1330/2024); zarządzeniem z dnia 19 września 2024 r. sprawę pozostawiono bez rozpoznania z powodu nieuiszczenia opłaty od wniosku, wobec czego wniosek nie wywołał skutków prawnych, a postępowanie w przedmiocie ogłoszenia upadłości nie jest prowadzone. Syntplant sp. z o.o. nie złożyła do KRS sprawozdań finansowych za lata 2021-2025; w postępowaniu przymuszającym sąd rejestrowy nałożył na prezesa jej zarządu grzywnę w kwocie 6.000 zł. Emitent nie dysponuje zweryfikowanymi danymi finansowymi licencjodawcy i nie jest w stanie ocenić jego bieżącej sytuacji majątkowej.Emitent nie jest stroną umów o dofinansowanie ani tych postępowań, nie odpowiada za zobowiązania licencjodawcy, a prawa objęte licencją nie stanowią zabezpieczenia tych zobowiązań. Ekspozycja Emitenta ma charakter operacyjny: niewypłacalność licencjodawcy mogłaby prowadzić do zajęcia lub zbycia praw stanowiących przedmiot licencji, a w konsekwencji do sporów co do zakresu uprawnień Spółki oraz czasowego utrudnienia lub uniemożliwienia działalności w zakresie technologii Cyberbone (szczegóły w ryzyku nr 1). Zgodnie z art. 78 i art. 79 Prawa własności przemysłowej oraz § 13 ust. 1 umowy licencyjnej w razie przejścia praw objętych licencją na inny podmiot umowa pozostaje skuteczna wobec następcy prawnego, który wstępuje w prawa i obowiązki licencjodawcy, w tym w uprawnienie do wypowiedzenia umowy, o którym mowa w ryzyku nr 1 .
Zgodnie ze sprawozdaniem finansowym za okres od 31.01.2025 r. do 31.12.2025 r. suma aktywów Spółki wyniosła 23.973.212,93 zł, z czego wartości niematerialne i prawne stanowiły 22.499.970,00 zł, to jest ponad 93% aktywów. Wartości te powstały w wyniku wniesienia do Spółki praw własności intelektualnej oraz know-how w formie wkładów niepieniężnych przez akcjonariuszy Spółki, w tym przez Edytę Wątrobińską. Wycena wkładu niepieniężnego w prostej spółce akcyjnej nie podlega obowiązkowemu badaniu przez biegłego rewidenta ani zatwierdzeniu przez sąd rejestrowy, a jej wysokość została ustalona przez strony czynności. Umowa objęcia akcji serii AW i przeniesienia wkładu niepieniężnego o wartości 22.499.970 zł została zawarta przez Edytę Wątrobińską działającą zarówno w imieniu własnym (jako akcjonariusz wnoszący wkład), jak i w imieniu Spółki (jako osoba uprawniona do jej reprezentacji). W skład wkładu wchodzą m.in. prawo do uzyskania patentu na wynalazek objęty zgłoszeniem P.438858 (decyzja o udzieleniu patentu z 6 marca 2025 r.; wpis do rejestru patentowego dotychczas nie nastąpił) oraz prawa ze zgłoszenia patentowego P.445734 (postępowanie w toku), wycenione łącznie na 100.000 zł (0,44% wartości wkładu). W rejestrach Urzędu Patentowego RP jako zgłaszający figuruje nadal zbywca tych praw; Spółka wystąpi o ujawnienie zmiany. Istnieje ryzyko, że ochrona patentowa tych wynalazków nie zostanie uzyskana lub utrzymana. Sprawozdanie finansowe Spółki nie podlegało badaniu przez biegłego rewidenta. Istnieje ryzyko, że rzeczywista wartość rynkowa wniesionych aktywów jest niższa od wartości wykazanej w księgach, co w przypadku konieczności dokonania odpisów aktualizujących skutkowałoby istotnym obniżeniem wartości aktywów i kapitału własnego Spółki.
Wartości niematerialne i prawne wykazane w bilansie Spółki (22.499.970 zł) nie były dotychczas amortyzowane; odpisy za 2025 r. i za pierwsze półrocze 2026 r. wyniosły 0,00 zł. Zgodnie z przyjętym harmonogramem odpisy rozpoczną się w 2026 r. i wyniosą do 4.499.994 zł rocznie, obciążając wynik finansowy i prowadząc do wykazania strat netto w latach 2026–2028. Odpisy od składników wniesionych jako wkład niepieniężny, o łącznej wartości 22.399.970 zł, nie będą stanowić kosztów uzyskania przychodu, wobec czego Spółka będzie zobowiązana do zapłaty podatku dochodowego mimo wykazywania strat księgowych; łączne obciążenie z tego tytułu w okresie prognozy Spółka szacuje na 8.325.000 zł. Spółka ponosi ponadto na rzecz Syntplant sp. z o.o. opłatę licencyjną w wysokości 6,5% przychodów netto z komercjalizacji rozwiązań objętych licencją. Istnieje ryzyko, że wynik netto Spółki będzie istotnie niższy od prognozowanego nawet w przypadku zrealizowania prognozowanych przychodów, a konieczność zapłaty podatku w okresie wykazywania strat obciąży płynność Spółki.
Wyroby medyczne Spółki (NovaOss, SocketGel, Cyberbone) są obecnie udostępniane jako wyroby wykonane na zamówienie w rozumieniu art. 2 pkt 3 rozporządzenia (UE) 2017/745 (MDR), to jest wyroby przeznaczone dla konkretnego pacjenta, co nie wymaga oznakowania znakiem CE, ale wyłącza ich seryjną sprzedaż i dystrybucję. Wymogi regulacyjne różnią się między liniami: wytwarzanie implantów Cyberbone i hydrożeli NovaOss, odpowiadających klasie III, wymaga certyfikacji systemu zarządzania jakością przez jednostkę notyfikowaną – Spółka wdrożyła system zgodny z normą ISO 13485 i zawarła umowę o jego certyfikację; SocketGel, odpowiadający klasie IIb, nie wymaga udziału jednostki notyfikowanej; NovaHemo jako wyrób seryjny klasy IIb wymaga pełnej oceny zgodności z udziałem jednostki notyfikowanej, a Spółka nie zawarła dotychczas umowy w tym zakresie – jej sfinansowanie stanowi cel emisyjny (i); produkty RegCare są produktami kosmetycznymi i nie podlegają certyfikacji jako wyroby medyczne. Procesy certyfikacyjne pozostają w toku, Spółka nie ma wpływu na ich przebieg ani terminy, a liczba jednostek notyfikowanych właściwych dla technologii Spółki jest ograniczona. Istnieje ryzyko, że certyfikaty nie zostaną uzyskane w zakładanych terminach (orientacyjnie IV kwartał 2027 r.), zostaną uzyskane w węższym zakresie lub nie zostaną uzyskane w ogóle, co uniemożliwi wprowadzenie NovaHemo do obrotu w modelu seryjnym i przełoży się na brak realizacji prognozowanych przychodów. Nie można również wykluczyć, że organ nadzoru zakwestionuje kwalifikację poszczególnych wyrobów jako wykonanych na zamówienie, co mogłoby prowadzić do wstrzymania ich sprzedaży do czasu uzyskania właściwej certyfikacji oraz do sankcji administracyjnych.
Jednym z celów emisyjnych jest uzyskanie rejestracji FDA dla hydrożelu chitozanowego do regeneracji tkanki kostnej oraz opatrunku hemostatycznego. Procedura amerykańska różni się od europejskiej, a Spółka nie ma wpływu na jej przebieg ani terminy. Spółka współpracuje w tym zakresie z amerykańską firmą konsultingową. Istnieje ryzyko, że rejestracja nie zostanie uzyskana, zostanie uzyskana w terminie późniejszym niż zakładany lub będzie wymagać nakładów wyższych niż przyjęte w budżecie emisyjnym (100.000 zł), w tym przeprowadzenia dodatkowych badań. Brak rejestracji FDA uniemożliwiłby wejście na rynek amerykański, a także wpłynąłby na realizację dalszego etapu strategii Spółki, obejmującego utworzenie podmiotu i zakładu wytwórczego w Stanach Zjednoczonych.
Spółka przygotowała prognozy finansowe na lata 2026 do 2031. [LINK] do prognoz. Zgodnie z tymi prognozami Spółka zakłada osiągnięcie przychodów w wysokości 1.200.000 zł w 2026 r., 3.600.000 zł w 2027 r., 6.600.000 zł w 2028 r., 13.200.000 zł w 2029 r., 28.800.000 zł w 2030 r. oraz 72.000.000 zł w 2031 r. Wynik operacyjny przed odpisami amortyzacyjnymi od wartości niematerialnych i prawnych wynosi odpowiednio 150.000 zł, 1.350.000 zł, 2.500.000 zł, 5.600.000 zł, 11.400.000 zł oraz 25.000.000 zł. Po uwzględnieniu tych odpisów prognozowany wynik netto wynosi −2.863.500 zł w 2026 r., −3.269.694 zł w 2027 r., −2.223.194 zł w 2028 r., 39.806 zł w 2029 r., 4.737.806 zł w 2030 r. oraz 18.753.806 zł w 2031 r. Szczegółowe założenia oraz wpływ amortyzacji na wynik i na zobowiązania podatkowe przedstawia załącznik objaśniający do projekcji finansowych, udostępniony pod hiperłączem [LINK]. Dla porównania, dane za rok obrotowy zakończony 31.12.2025 r., które nie stanowią prognozy, a wynikają ze sprawozdania finansowego Spółki, obejmują przychody netto ze sprzedaży w kwocie 809.581,82 zł oraz stratę netto w kwocie 193.820,91 zł. Powyższe prognozy zostały opracowane samodzielnie przez Spółkę, w oparciu o własne analizy zapotrzebowania rynku, rozmowy z potencjalnymi odbiorcami i dystrybutorami oraz doświadczenie kadry zarządzającej, przy czym prowadzone rozmowy nie mają charakteru wiążących zamówień. Prognozy nie były weryfikowane przez podmiot zewnętrzny ani przez biegłego rewidenta. Realizacja założeń jest uzależniona w szczególności od uzyskania certyfikacji systemu zarządzania jakością oraz certyfikacji wyrobów, od zbudowania sieci dystrybucji oraz od pozyskania odbiorców na rynkach zagranicznych. Spółka będzie dokładała należytych starań, aby wskazane prognozy finansowe spełniły się, przy czym nie może tego zagwarantować. Przychody Spółki mogą być mniejsze od zakładanych między innymi na skutek takich okoliczności jak opóźnienia w procesach certyfikacyjnych, ewentualne zmiany preferencji odbiorców, zmiany legislacyjne, otoczenie konkurencyjne, sytuacja na rynkach zagranicznych oraz spełnienie się innych ryzyk opisanych w Arkuszu. Istnieje ryzyko, że zakładane przez Spółkę wyniki finansowe za lata 2026 do 2031 nie zostaną zrealizowane.
Na dzień 31.12.2025 r. Spółka posiadała środki pieniężne w kwocie 540.813,31 zł, zobowiązania długoterminowe z tytułu pożyczek w kwocie 200.359,01 zł oraz zobowiązania krótkoterminowe w kwocie 310.443,83 zł. Spółka jest stroną: (a) umowy pożyczki nr 179/25/3.1PROIIIO/CA z Wielkopolską Agencją Rozwoju Przedsiębiorczości sp. z o.o. na kwotę 250.000,00 zł, wypłaconą 25.04.2025 r., zabezpieczonej wekslem własnym in blanco z klauzulą „bez protestu”, poręczeniami wekslowymi osób fizycznych oraz hipoteką umowną do kwoty 375.000,00 zł na nieruchomości należącej do osoby trzeciej będącej akcjonariuszem Spółki; (b) umowy pożyczki nr 0012293/2026/P z PragmaGO SA z dnia 11.05.2026 r. na kwotę 118.400,00 zł (łączna kwota do spłaty wraz z opłatą przygotowawczą 140.304,00 zł; saldo na dzień 01.09.2026 r. – 109.597,11 zł), spłacanej do 07.06.2027 r. według planu minimalnych spłat i zabezpieczonej cesją na rzecz pożyczkodawcy wierzytelności Spółki wobec operatora płatności Przelewy24, z których pożyczkodawca pobiera 12,48% każdej wypłaty, a w przypadkach określonych w umowie może pobierać całość; (c) umowy leasingu kabiny clean room użytkowanej w laboratorium Spółki. Naruszenie warunków tych umów może skutkować ich wypowiedzeniem i postawieniem zobowiązań w stan natychmiastowej wymagalności, a w przypadku pożyczki PragmaGO – pobraniem całości wpływów Spółki z płatności elektronicznych rozliczanych przez Przelewy24. Ponadto w razie niezebrania zakładanej kwoty z emisji część planowanych działań może być finansowana kapitałem dłużnym, którego dostępność i koszt zależą od czynników niezależnych od Spółki. Istnieje ryzyko, że Spółka nie pozyska finansowania uzupełniającego na akceptowalnych warunkach, co spowoduje ograniczenie lub przesunięcie w czasie realizacji celów emisyjnych.
Wytwarzanie wyrobów Spółki wymaga stałego dostępu do specjalistycznych materiałów (chitozan klasy medycznej, hydroksyapatyt, filamenty z polimerów bioresorbowalnych, komponenty do zastosowań implantologicznych), z których część pochodzi z zagranicy, oraz współpracy z podwykonawcami, w tym w zakresie pomieszczeń czystych i doradztwa certyfikacyjnego. W roku obrotowym 2025 usługi obce (568.918,44 zł) oraz zużycie materiałów i energii (342.834,56 zł) stanowiły łącznie ponad 90% kosztów działalności operacyjnej (1.012.732,38 zł), a Spółka zatrudniała średniorocznie 1,00 etatu. Wzrost cen materiałów i stawek podwykonawców, zmiany kursów walut, zaburzenia łańcuchów dostaw albo konieczność zmiany dostawcy materiału krytycznego (wymagająca aktualizacji dokumentacji w systemie zarządzania jakością) mogą podwyższyć koszty, opóźnić prace rozwojowe i certyfikacyjne albo ograniczyć zdolność produkcyjną Spółki. Działalność wytwórcza jest prowadzona w wynajmowanych laboratoriach w Złotnikach i Wysogotowie pod Poznaniem; Spółka nie posiada nieruchomości własnych. Spółka ogranicza to ryzyko przez współpracę z kilkoma dostawcami o potwierdzonej jakości, rozwój własnego wytwarzania chitozanu mikrokrystalicznego i filamentów oraz utrzymywanie zapasów.
Spółka ocenia, że jej wyroby posiadają przewagi wobec rozwiązań dostępnych na rynku (termowrażliwy hydrożel chitozanowy o właściwościach regeneracyjnych i hemostatycznych, indywidualne dopasowanie implantów Cyberbone, matryca pełniąca funkcję składnika aktywnego i nośnika w linii RegCare). Przewagi te mogą nie zostać dostrzeżone przez rynek z uwagi na ograniczoną gotowość placówek do wdrażania nowych rozwiązań, niewielką liczbę publikacji i danych klinicznych dotyczących wyrobów Spółki, konieczność szkolenia personelu, brak refundacji oraz rozwój konkurencyjnych technologii. Do czasu uzyskania certyfikacji wyroby Spółki są udostępniane jako wykonywane na zamówienie, a konkurenci oferujący certyfikowane wyroby seryjne mogą zapewniać krótsze terminy, niższe ceny i szerszą dystrybucję; licencja na technologię Cyberbone ma charakter niewyłączny. Linia RegCare działa na rozdrobnionym rynku dermokosmetyków z silną konkurencją podmiotów o większych budżetach marketingowych. Materializacja tych okoliczności może ograniczyć sprzedaż i rentowność Spółki.
FAQ
Aby dokonać zapisu na akcje spółki, której projekt jest dostępny na platformie Emiteo, musisz wykonać następujące czynności: 1) zarejestruj konto użytkownika na platformie Emiteo oraz wypełnij i przekaż do Emiteo wszystkie ankiety dostępne w ramach zakładania konta (klasyfikacja inwestorów, wstępny test wiedzy, symulacja zdolności do ponoszenia strat); 2) zaloguj się na konto użytkownika na platformie Emiteo; 3) kliknij w przycisk „zainwestuj” dostępny na platformie w odniesieniu do spółki w którą chcesz zainwestować; 4) wskaż liczbę akcji, na którą chcesz dokonać zapis; 5) podaj swoje dane identyfikacyjne, które są wymagane; 6) złóż oświadczenie o akceptacji umowy objęcia akcji, jak również oświadczenia o akceptacji regulaminu oraz polityki prywatności platformy Emiteo, poprzez zaznaczenie odpowiednich pól (check-box) odnoszących się do treści oświadczeń, dostępnych na stronie emisji akcji; 7) podpisz umowę objęcia akcji elektronicznie za pomocą kwalifikowanego podpisu elektronicznego, podpisu zaufanego albo podpisu osobistego oraz prześlij ją do Emiteo elektronicznie w terminie dokonywania zapisów na akcje; 8) dokonaj zapłaty ceny emisyjnej za akcje objęte zapisem (w przypadku inwestora niedoświadczonego płatność może być dokonana dopiero po upływie okresu do namysłu, który wynosi 4 dni kalendarzowe od dnia złożenia umowy objęcia akcji do Emiteo). Emisja akcji serii B jest przeprowadzana w trybie art. 300¹⁰³ Kodeksu spółek handlowych — inwestor zawiera ze Spółką umowę objęcia akcji, a nie składa formularz zapisu.
Inwestor jest inwestorem doświadczonym jeśli należy do kategorii podmiotów określonych na podstawie sekcji I pkt 1, 2, 3 lub 4 załącznika II do Dyrektywy 2014/65/UE (m.in. banki, firmy inwestycyjne, zakłady ubezpieczeń). Za inwestora doświadczonego są uznawane następujące podmioty: 1) osoby prawne spełniające co najmniej jedno z następujących kryteriów: a. środki własne w wysokości co najmniej 100 000 EUR; b. obroty netto w wysokości co najmniej 2 000 000 EUR; c. suma bilansowa w wysokości co najmniej 1 000 000 EUR; 2) osoby fizyczne spełniające co najmniej dwa z następujących kryteriów: a. dochód osobisty brutto w wysokości co najmniej 60 000 EUR na rok podatkowy lub portfel instrumentów finansowych o wartości przekraczającej 100 000 EUR; b. inwestor pracuje lub pracował w sektorze finansowym przez co najmniej rok; c. w okresie poprzedzających czterech kwartałów inwestor zawierał transakcje o znaczącej wielkości na rynkach kapitałowych z przeciętną częstotliwością 10 transakcji na kwartał.
Inwestorem niedoświadczonym jest każdy inwestor, który nie został zakwalifikowany jako inwestor doświadczony.
Inwestorowi doświadczonemu nie przysługuje okres namysłu (4 dni kalendarzowe), w którym inwestor niedoświadczony może zrezygnować z inwestycji bez podawania przyczyny. Wobec inwestora doświadczonego nie będzie przeprowadzana symulacja zdolności do ponoszenia strat ani wstępny test wiedzy.
Decyzja o zakwalifikowaniu inwestora jako inwestora doświadczonego zachowuje ważność przez 2 lata.
Wstępny test wiedzy jest to ankieta udostępniana inwestorowi niedoświadczonemu przy zakładaniu konta na platformie Emiteo, badająca wiedzę dotyczącą ryzyk związanych z inwestowaniem w papiery wartościowe.
Emiteo zablokuje możliwość dokonania zapisu na akcje o wartości przekraczającej 1.000 EUR albo 5% wartości Twojego majątku netto.
Przeprowadzenie testu nie jest obowiązkowe, jednak jego brak skutkuje ograniczeniem dostępu do inwestycji powyżej 1.000 EUR albo 5% majątku netto.
Symulacja pozwala ustalić zdolność do ponoszenia strat na poziomie 10% wartości majątku netto inwestora na podstawie podanych danych finansowych.
Dane dotyczące majątku nie są przekazywane do Emiteo ani spółki. Inwestor może wyrazić zgodę na przekazanie samego wyniku symulacji do Emiteo.
Jak wygląda proces inwestycji?
Przygotowaliśmy przewodnik, który prowadzi Cię przez cały proces krok po kroku. Dowiesz się, jak założyć konto, jak wybrać status inwestora i co dzieje się z Twoimi akcjami po zakończeniu emisji.